随着人工智能技术迭代升级与大模型能力持续演进,智能体正推动人工智能由知识问答向任务执行、由单点辅助向流程协同拓展,在信贷场景、客群经营、中后台赋能等金融场景展现出较大潜力。今年6月,国家金融监督管理总局印发《关于银行业保险业人工智能安全开发应用的指导意见》,提出“稳妥探索人工智能技术研发和金融智能体建设”“提升智能体系统安全保障能力”。中小银行作为服务区域发展、中小微企业和乡村振兴的主力军,其科技投入、Al能力与大型银行存在显著差距,《指导意见》提出“支持中小金融机构加强协作,共同推进应用场景落地”,为中小银行安全稳妥运用智能体提供政策指引。对中小银行而言,AI应用重点已由“要不要用”转向“在哪里用、怎样用好、如何持续创造价值”。中小银行如何立足自身禀赋与现实约束,稳妥务实推进智能体应用?哪些场景更加具有探索价值和规模化效益?智能体如何嵌入业务场景与流程,实现兼顾安全、可信与效率的应用落地?亟待政产学研各界共同探讨。
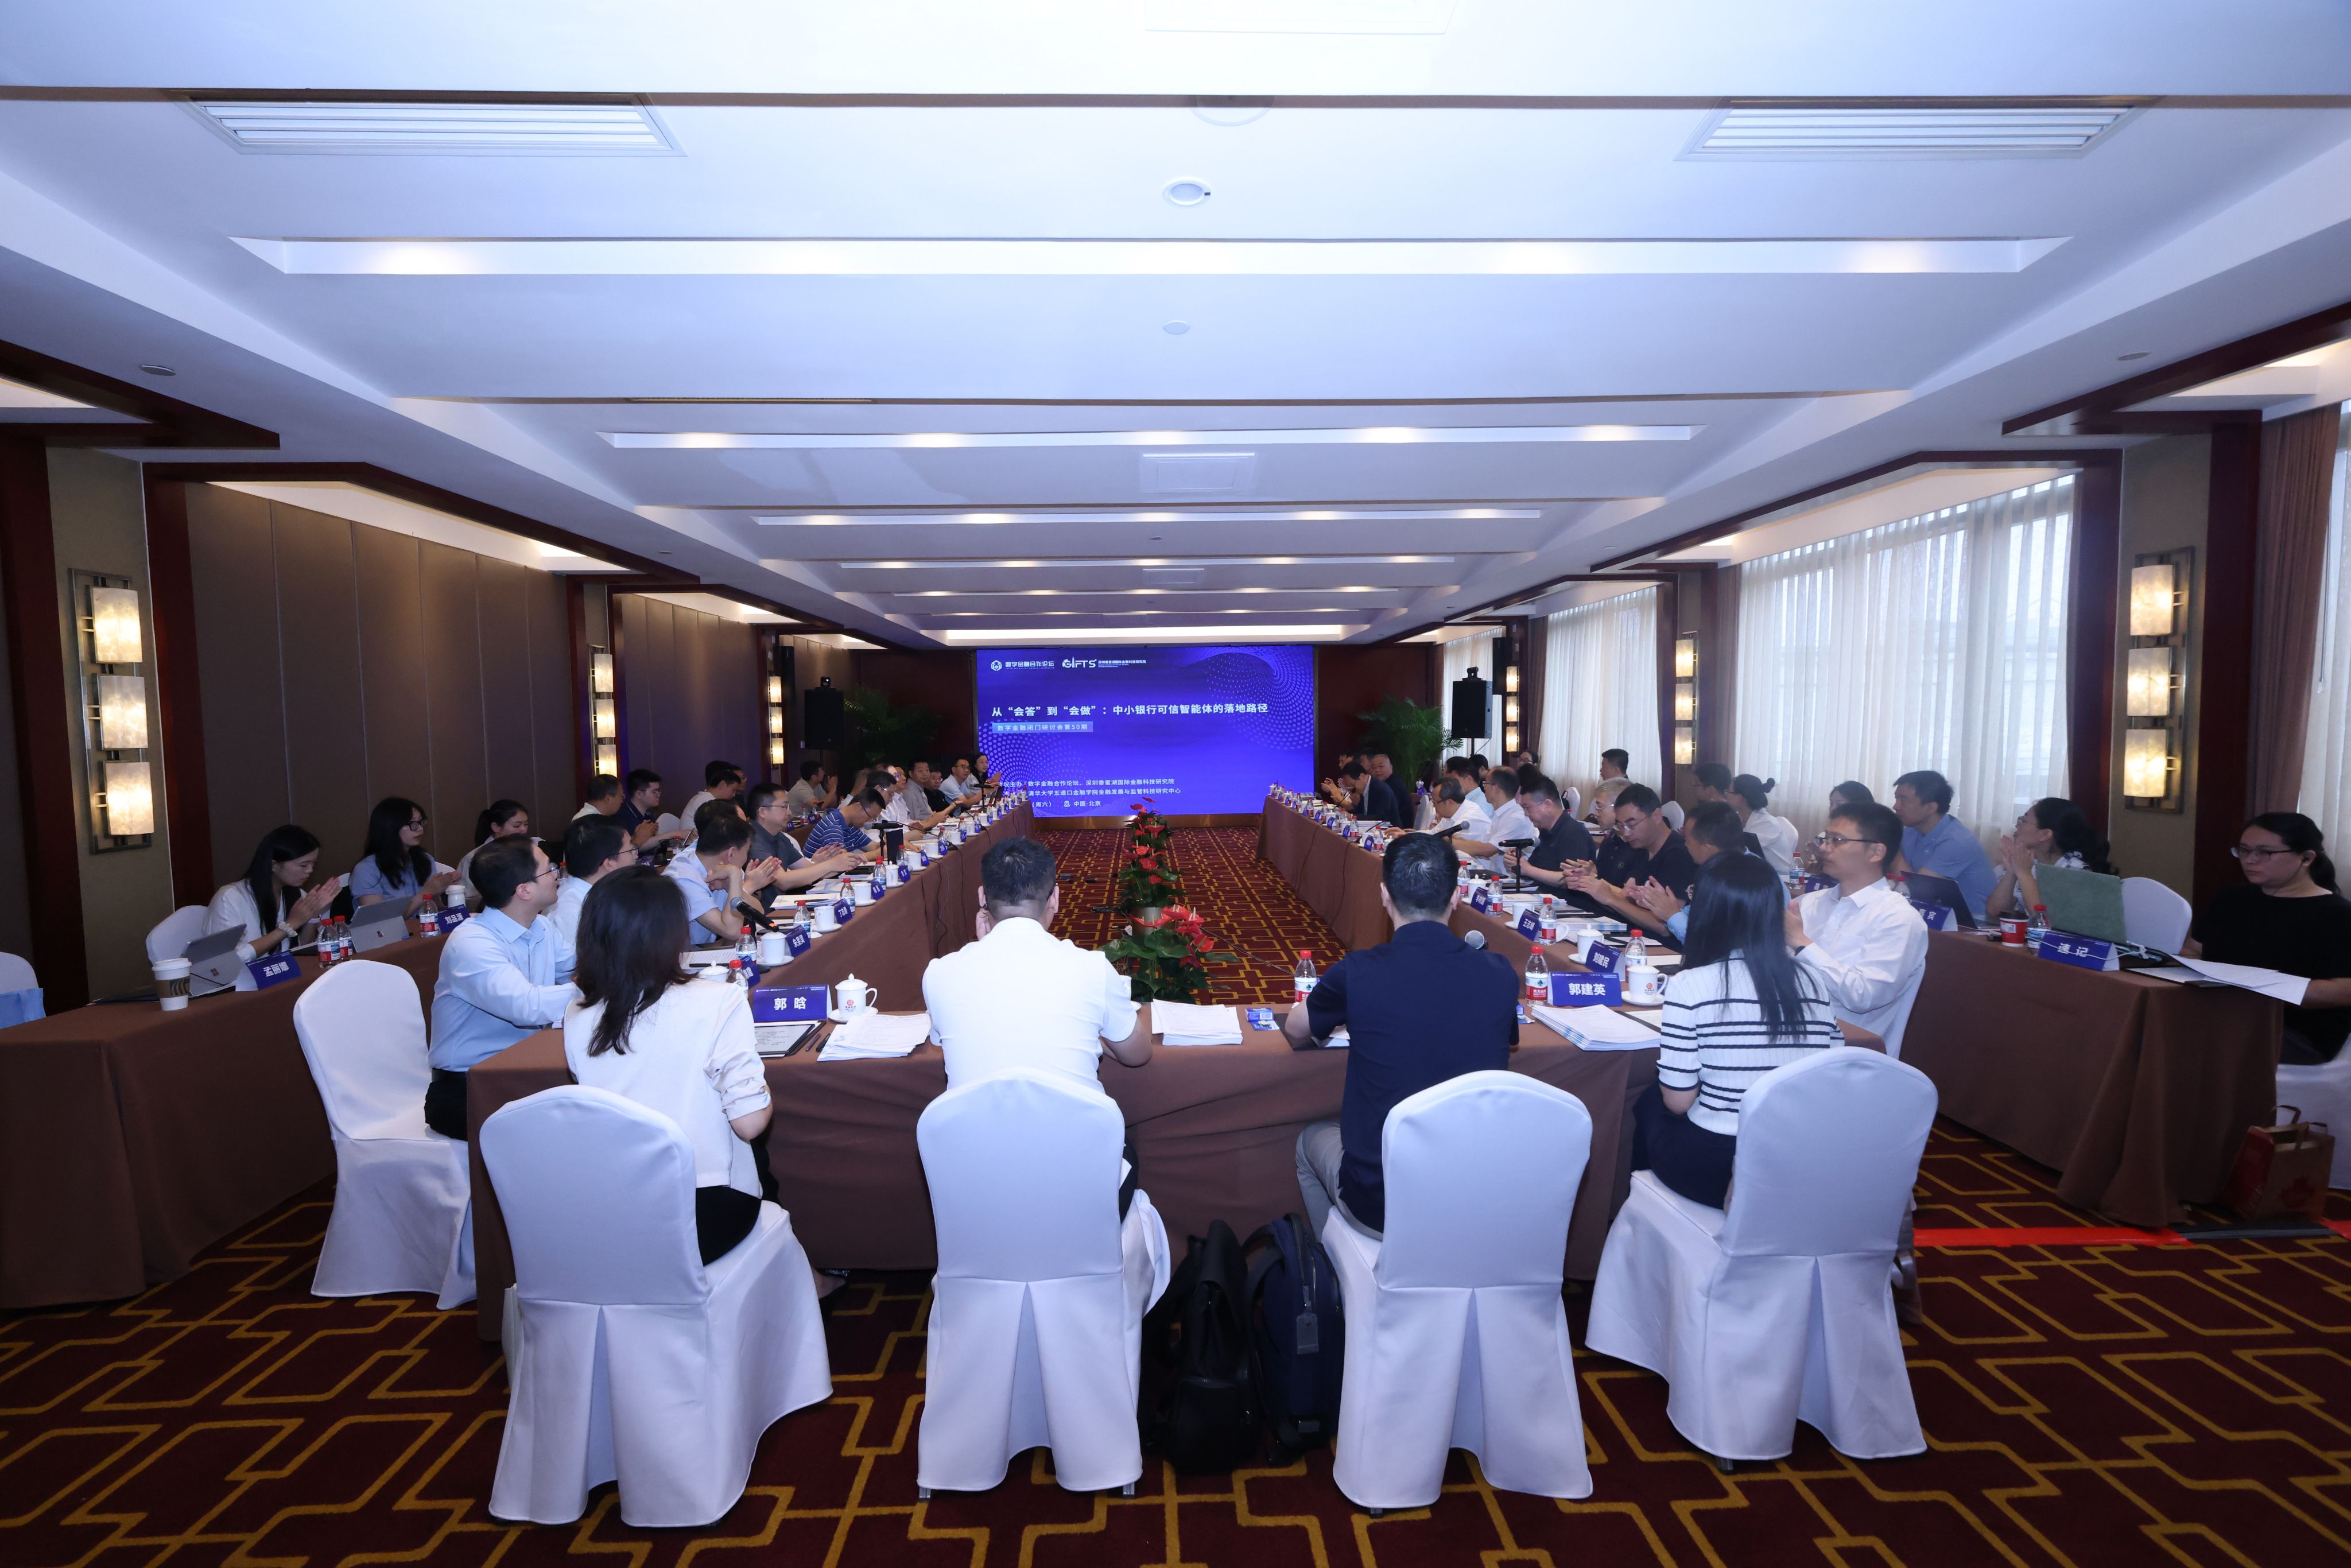
作为国内以推动数字金融、数字经济领域合作为核心宗旨的新型智库平台,数字金融合作论坛联合深圳香蜜湖国际金融科技研究院于2026年8月22日(周六)上午在京举办“从‘会答’到‘会做’:中小银行可信智能体的落地路径”闭门研讨会。与会专家就银行业AI应用正在由探索试点走向体系化推进达成初步共识,充分讨论中小银行可信智能体建设的基本策略与落地路径。与会机构代表从战略规划、治理架构、可信机制建设、保障能力培养、应用场景和价值释放等方面积极分享实践进展与思考,深入探讨在资源、场景、数据等约束下,中小银行可信智能体建设面临的问题与挑战,并就如何推动兼顾安全、可信与效率的中小银行可信智能体应用落地提出建议与展望。
会议由中国银行业协会原首席信息官、我院学术委员会委员高峰主持,分为主题演讲、专家点评、圆桌讨论等环节。
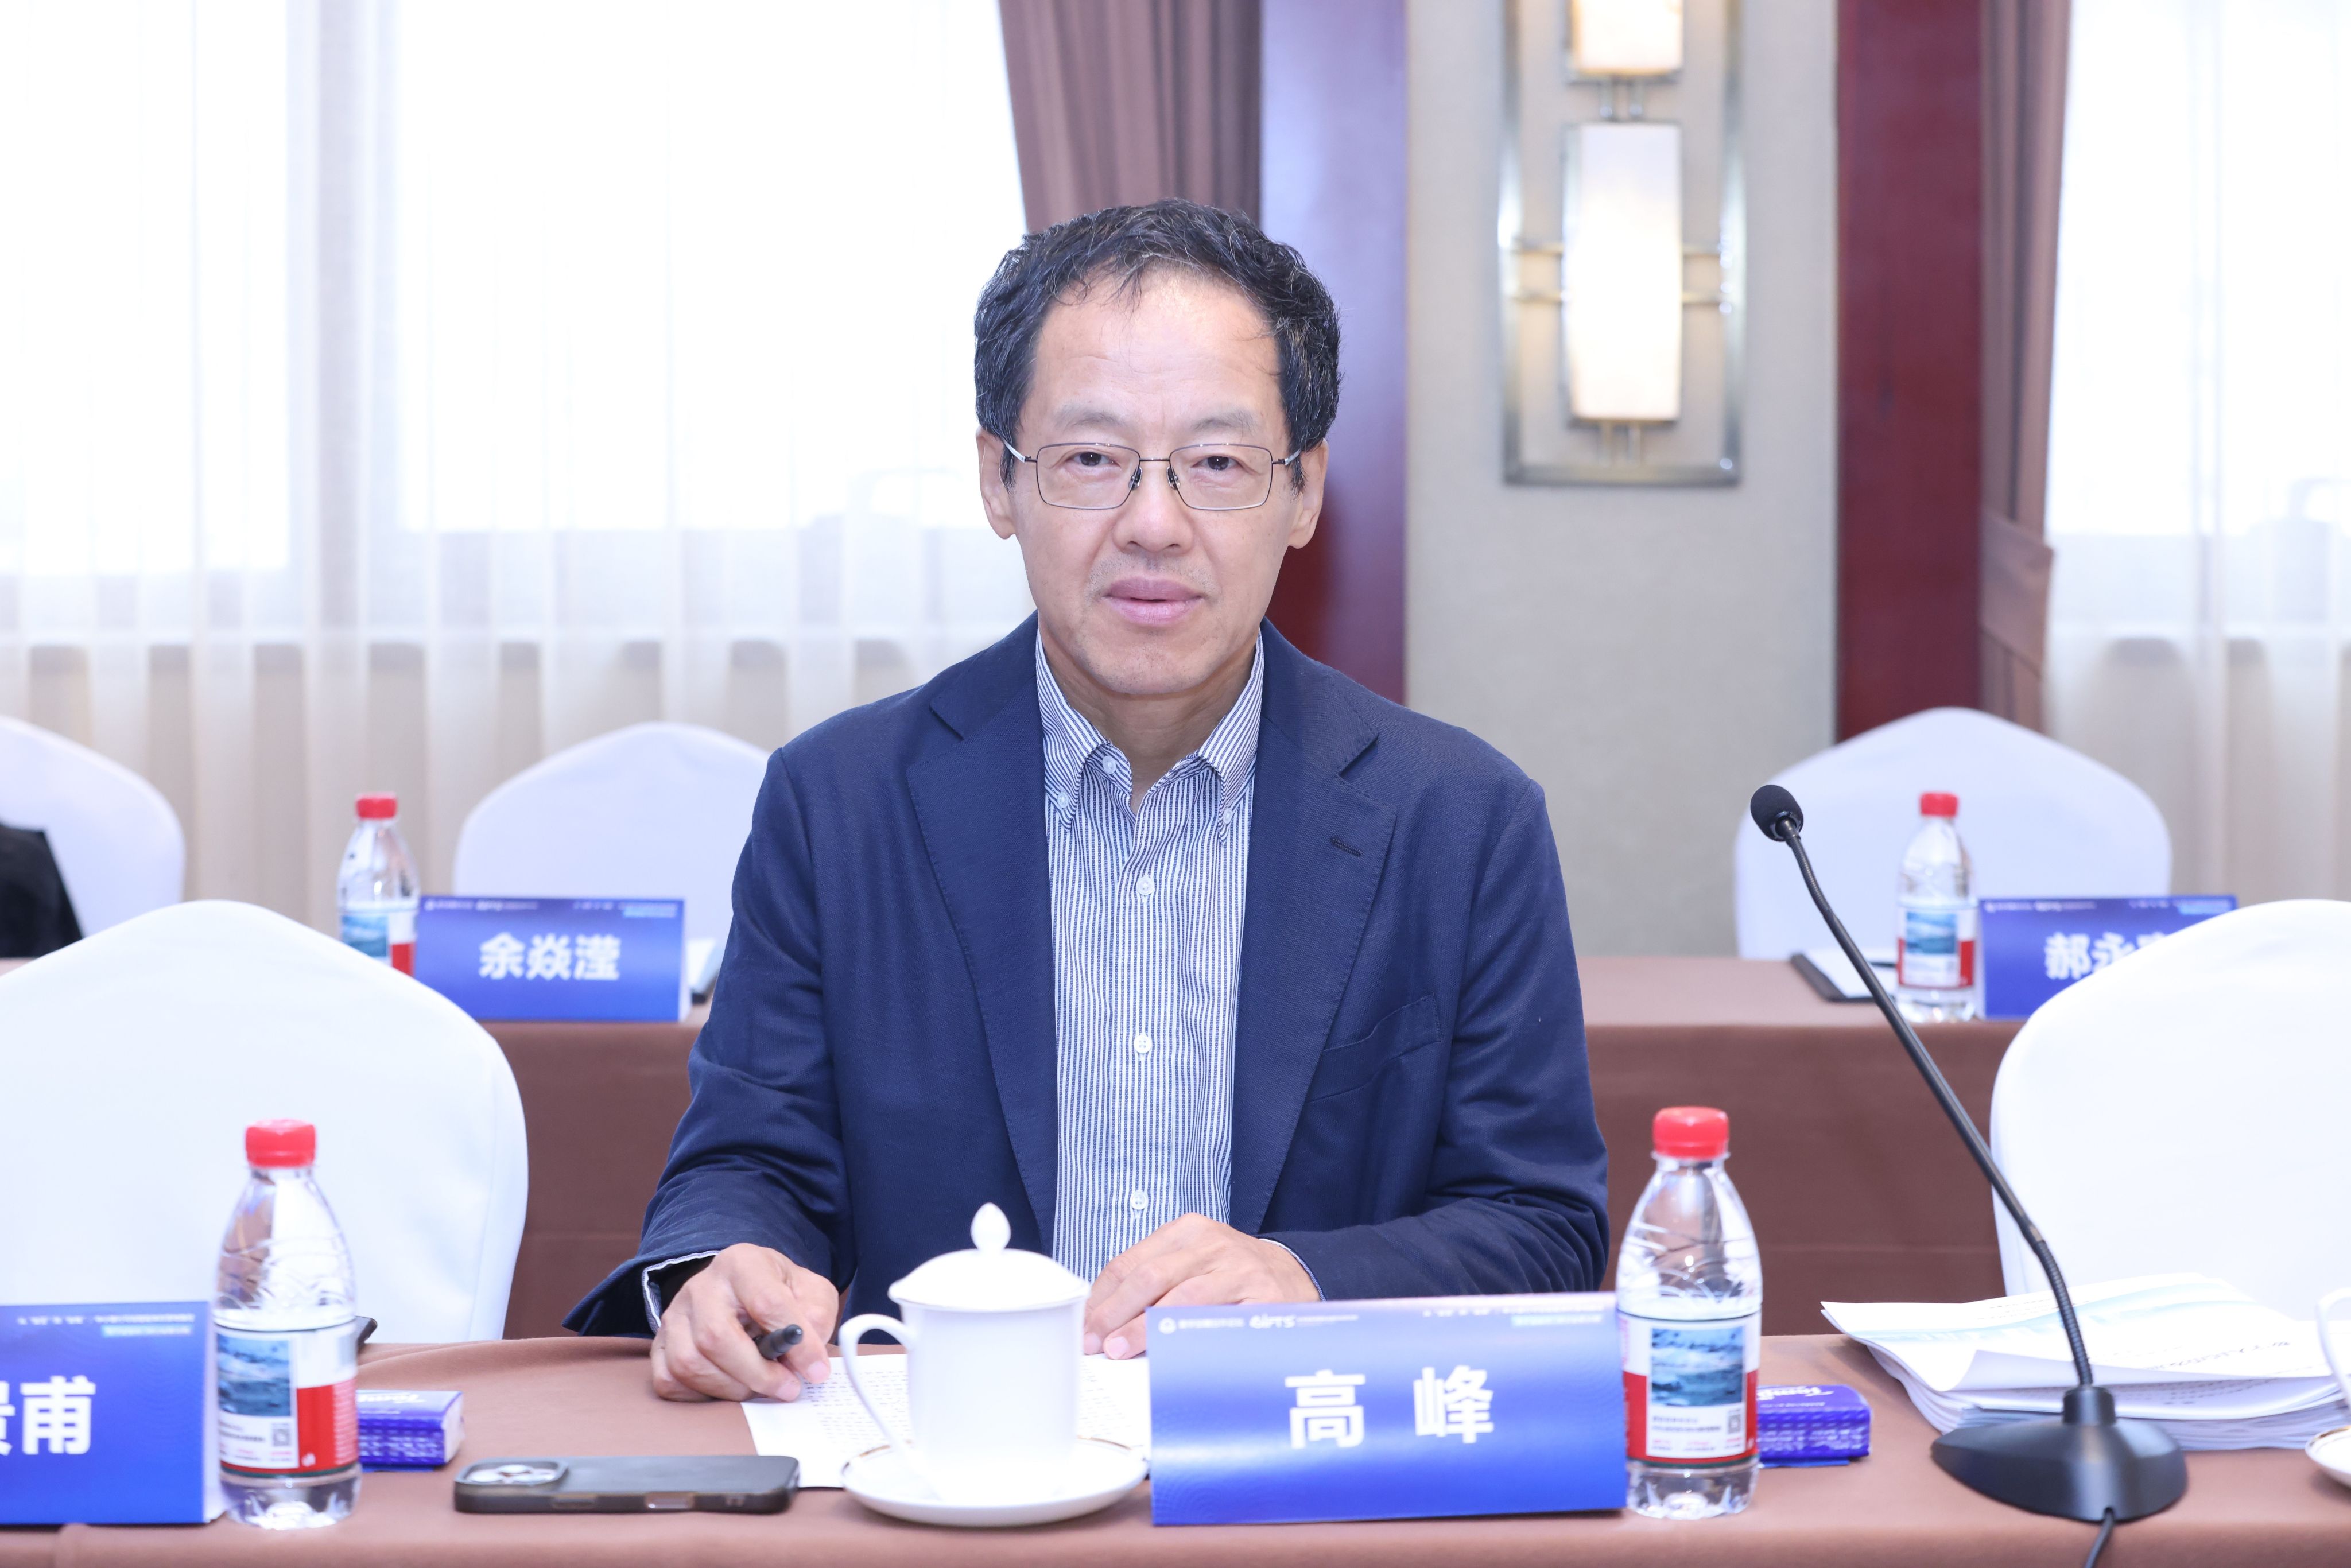
高峰
主题演讲
北京银行首席信息官明立松,北京农商银行副行长韩继炀,齐鲁银行首席信息官吴旭春,青岛银行首席信息官杨斌,恒丰银行研发中心总经理赵毅,南京银行数字银行管理部副总经理朱旻昊,蚂蚁集团副总裁、蚂蚁数科AI业务总裁余滨等中小银行和科技公司代表受邀作主题演讲。相关监管部门领导受邀作点评发言。
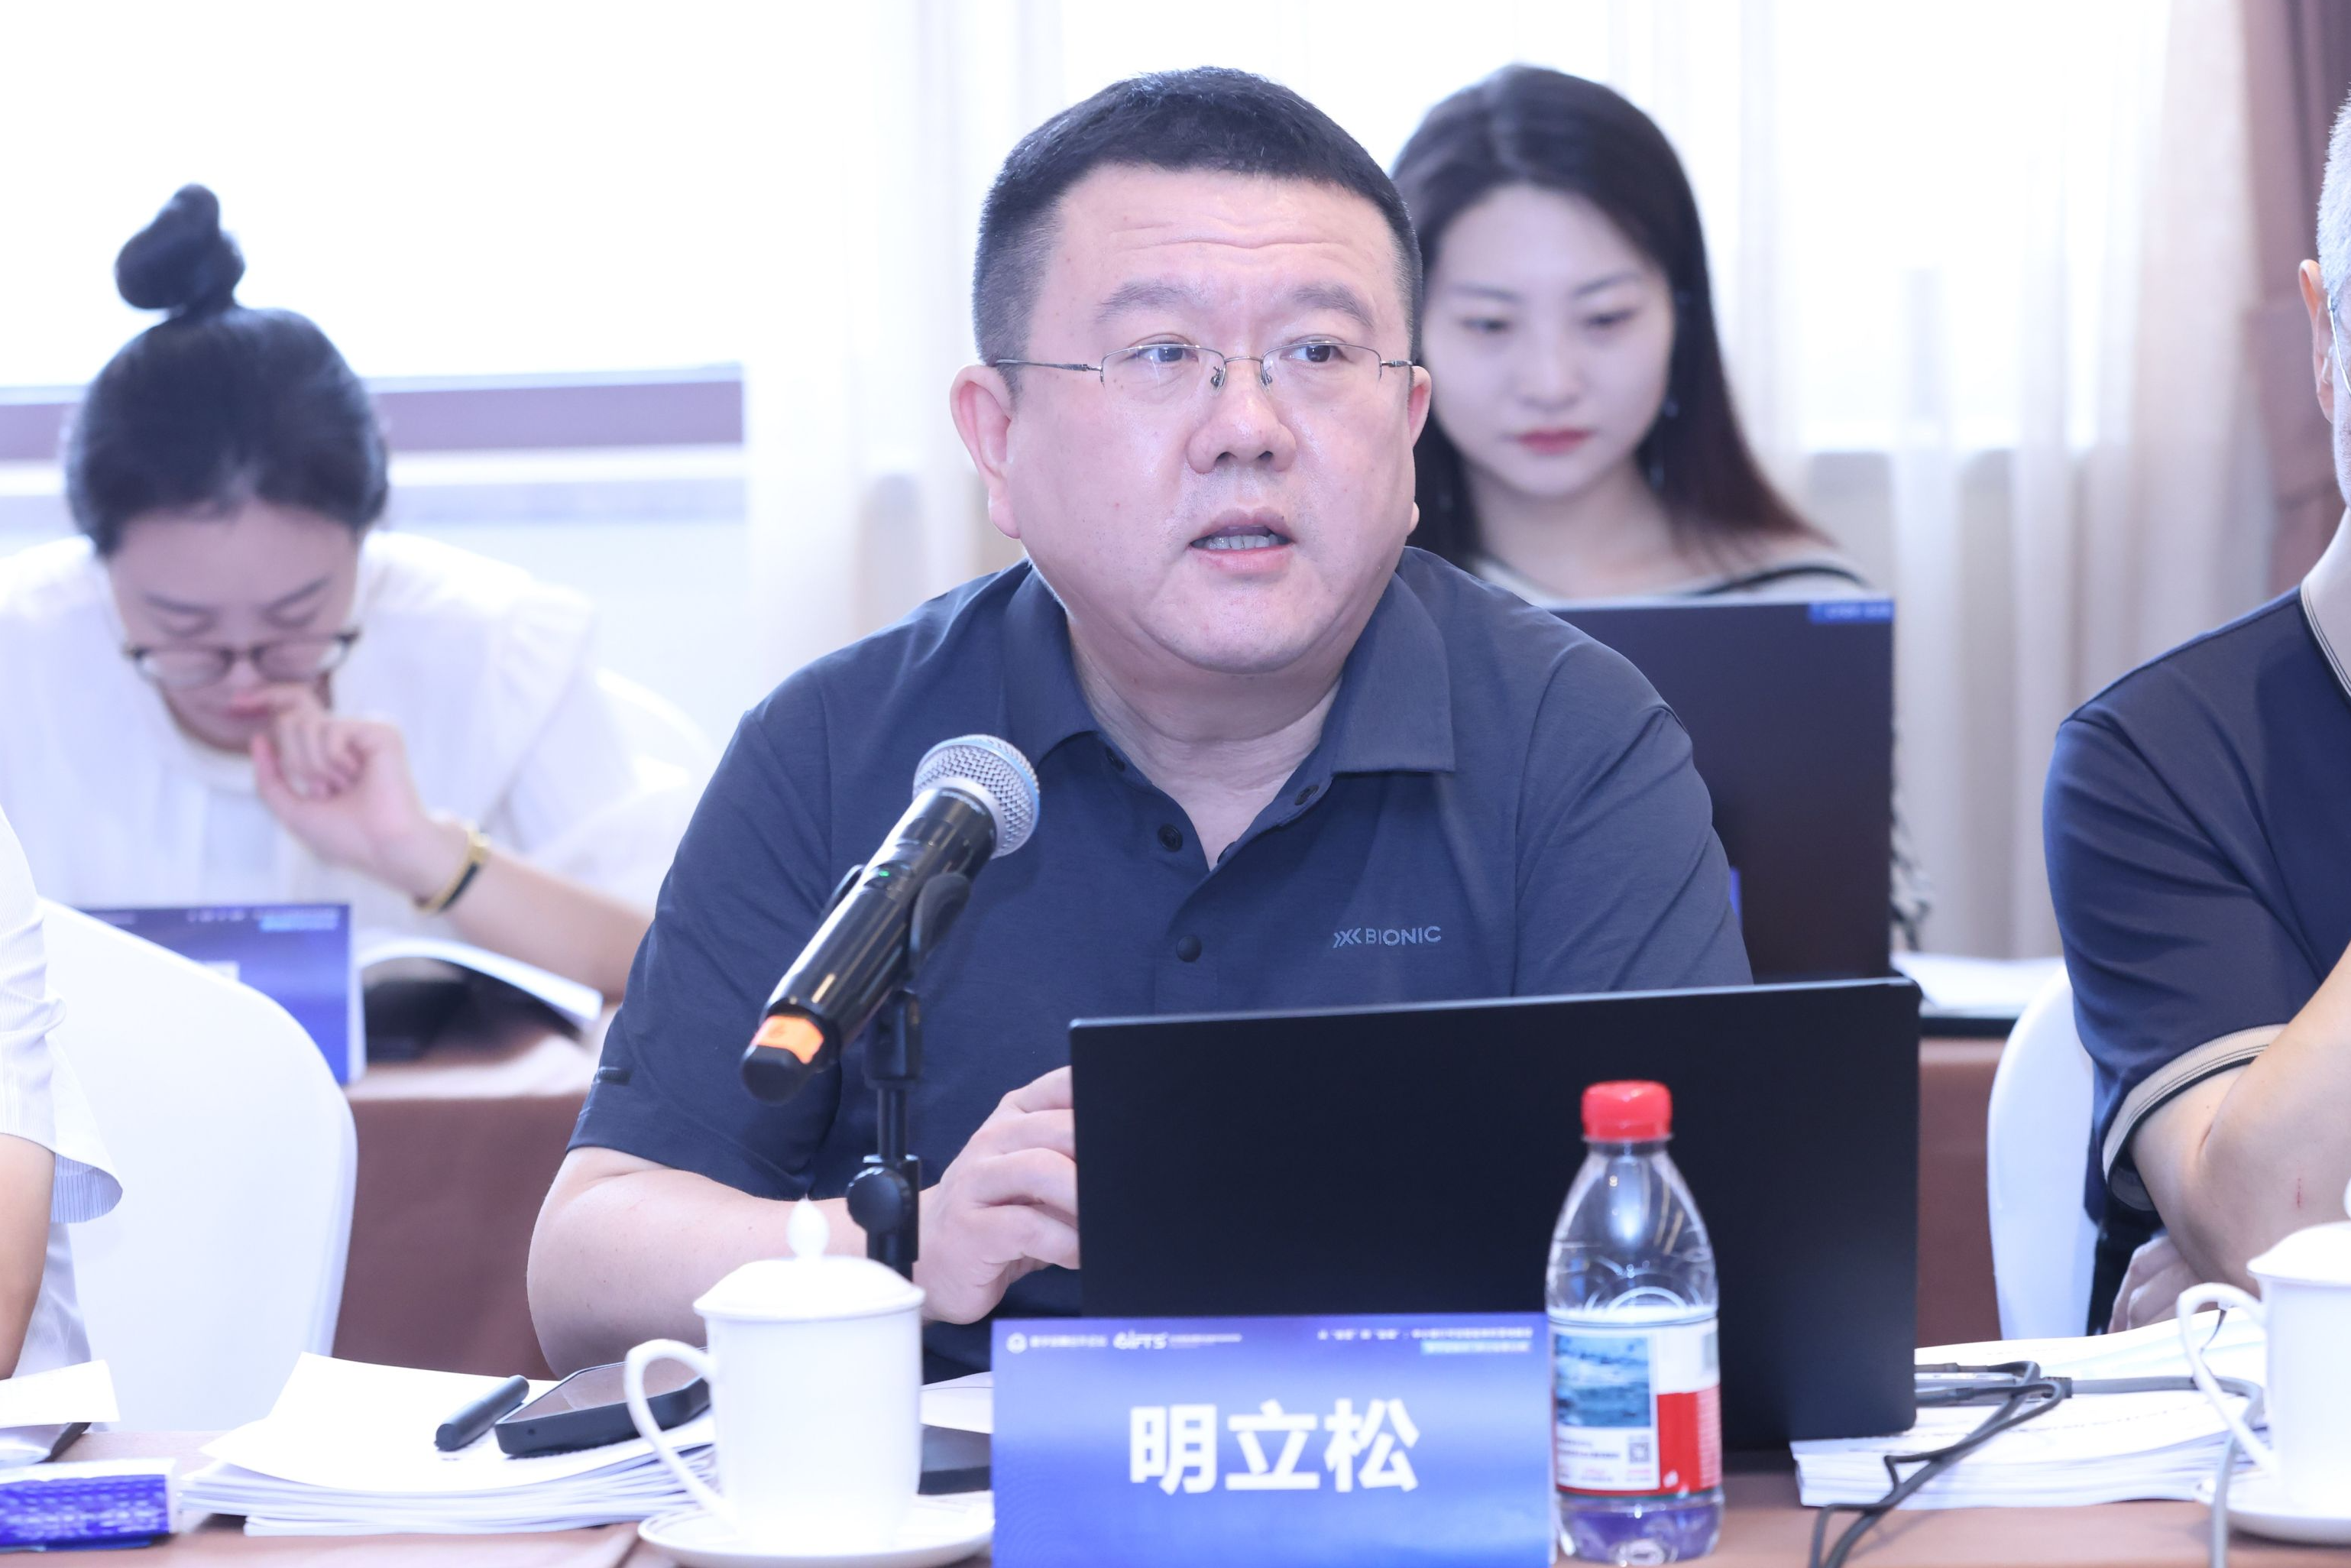
明立松
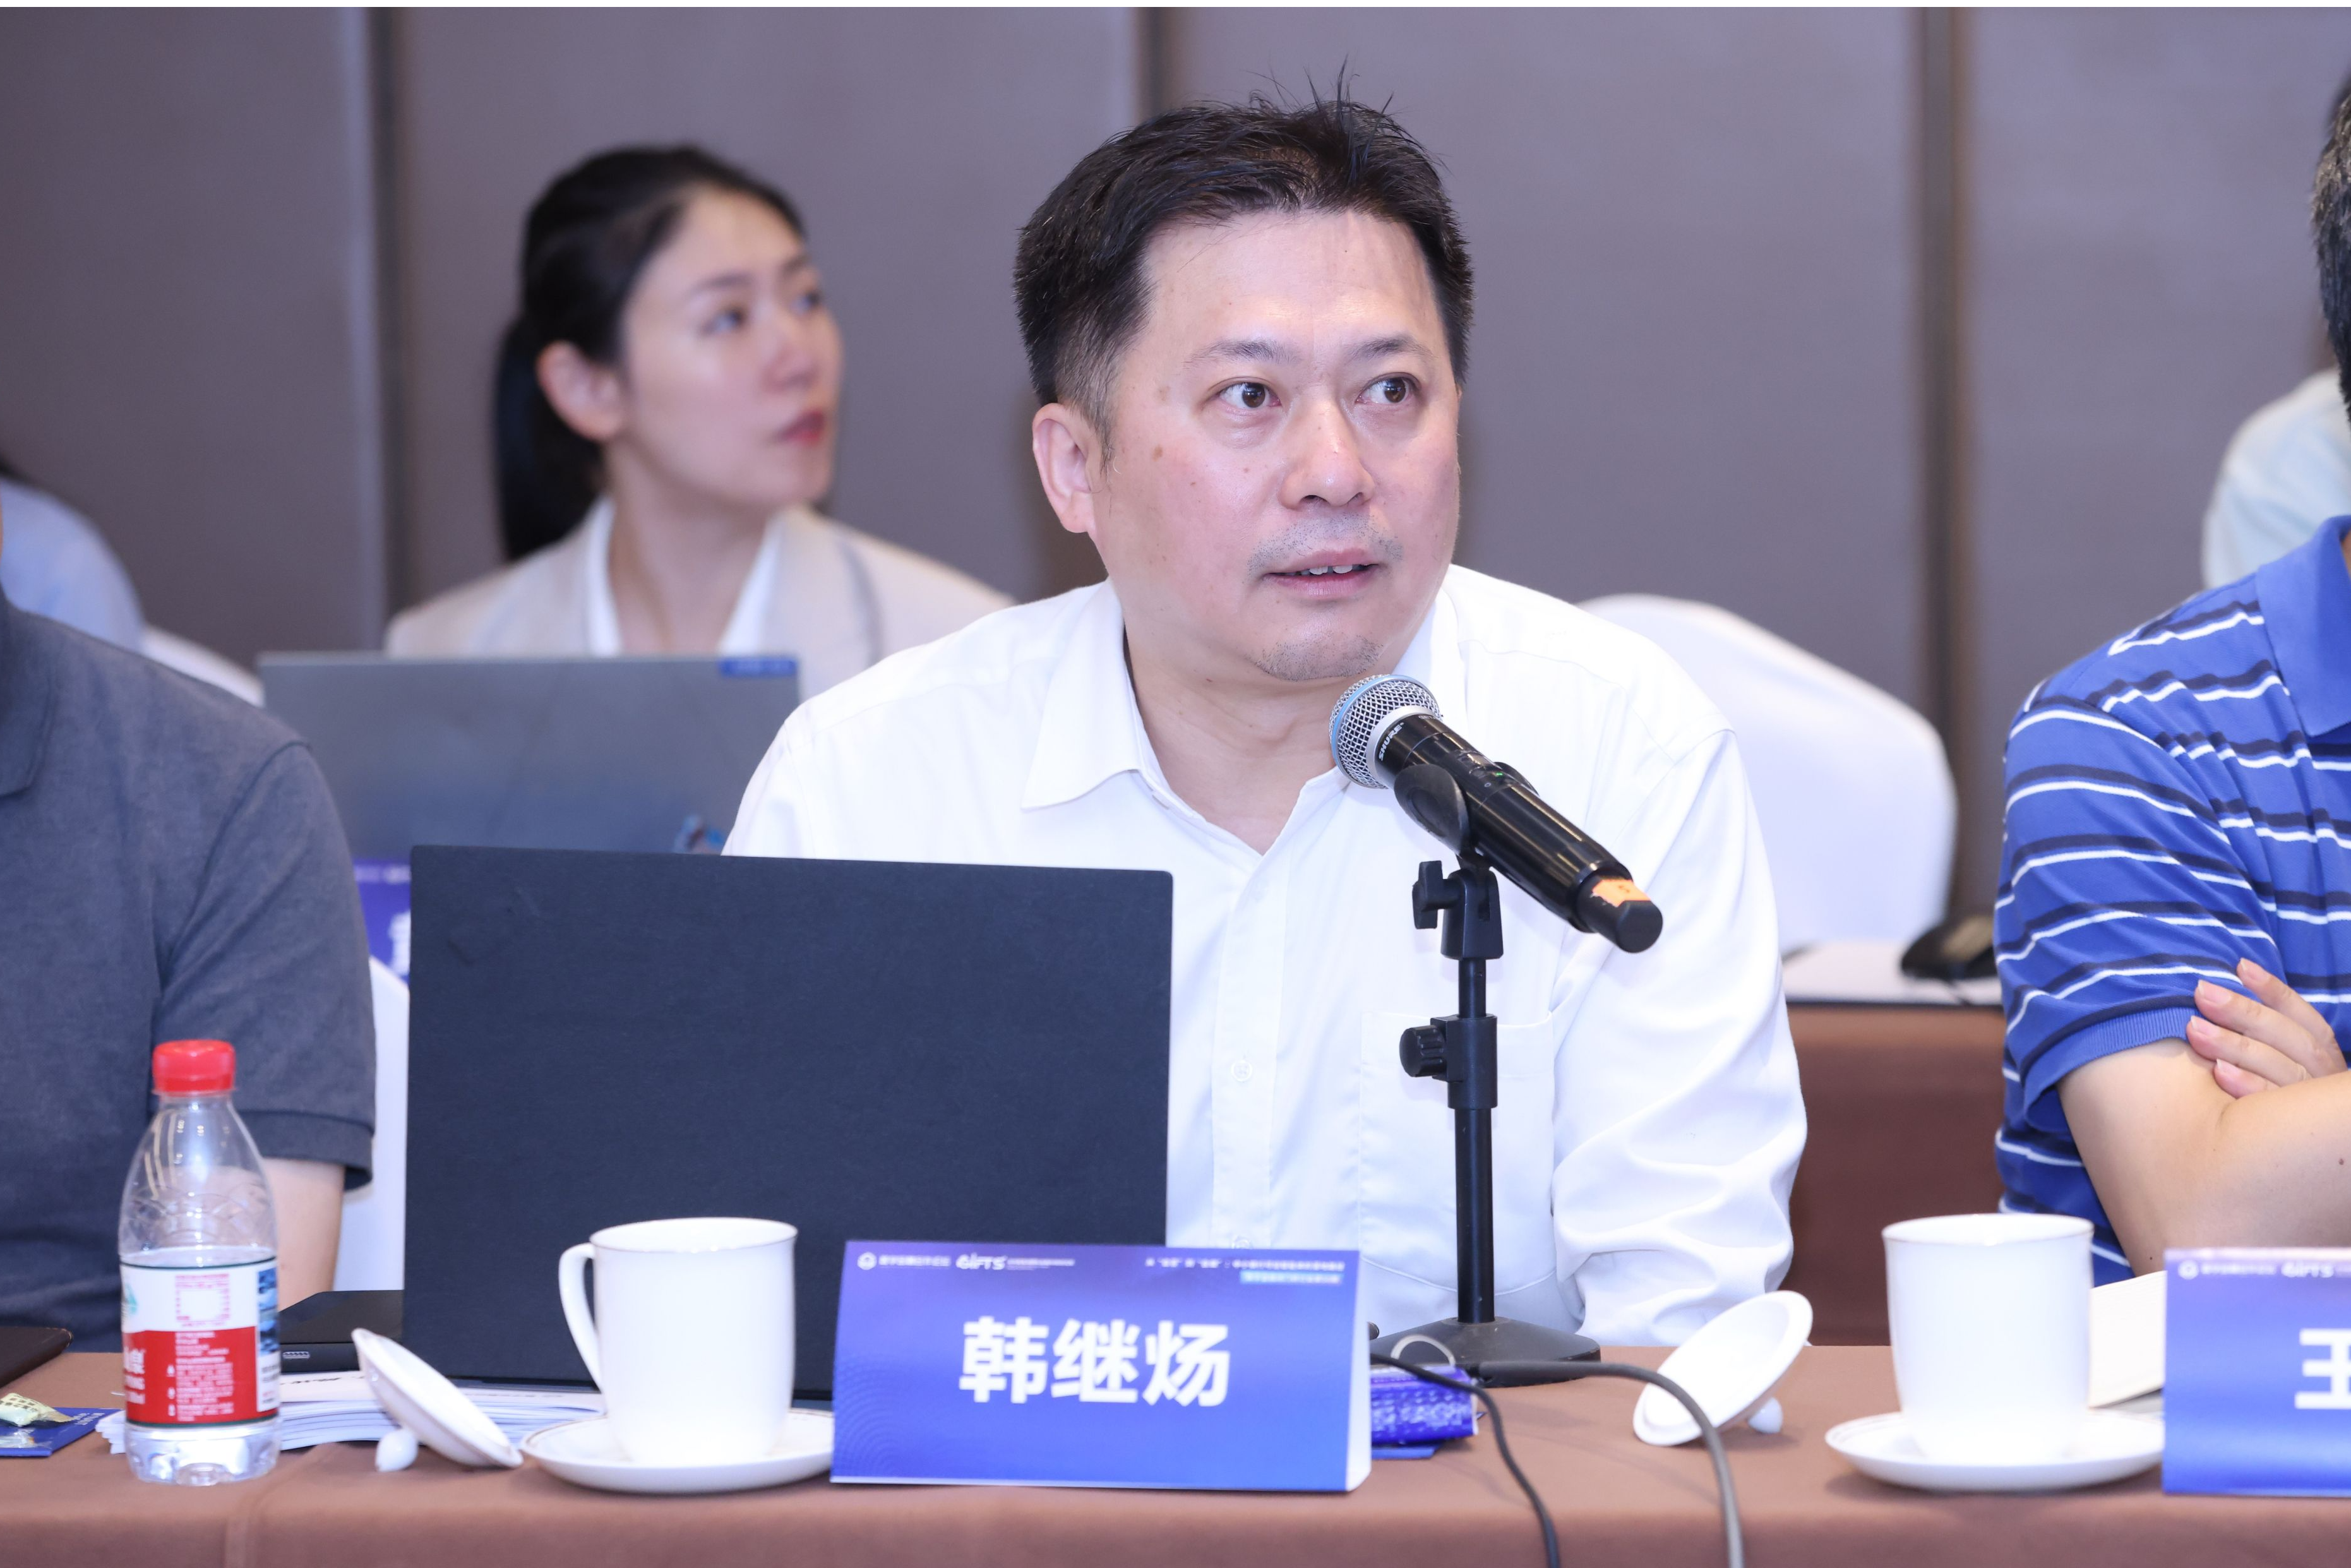
韩继炀
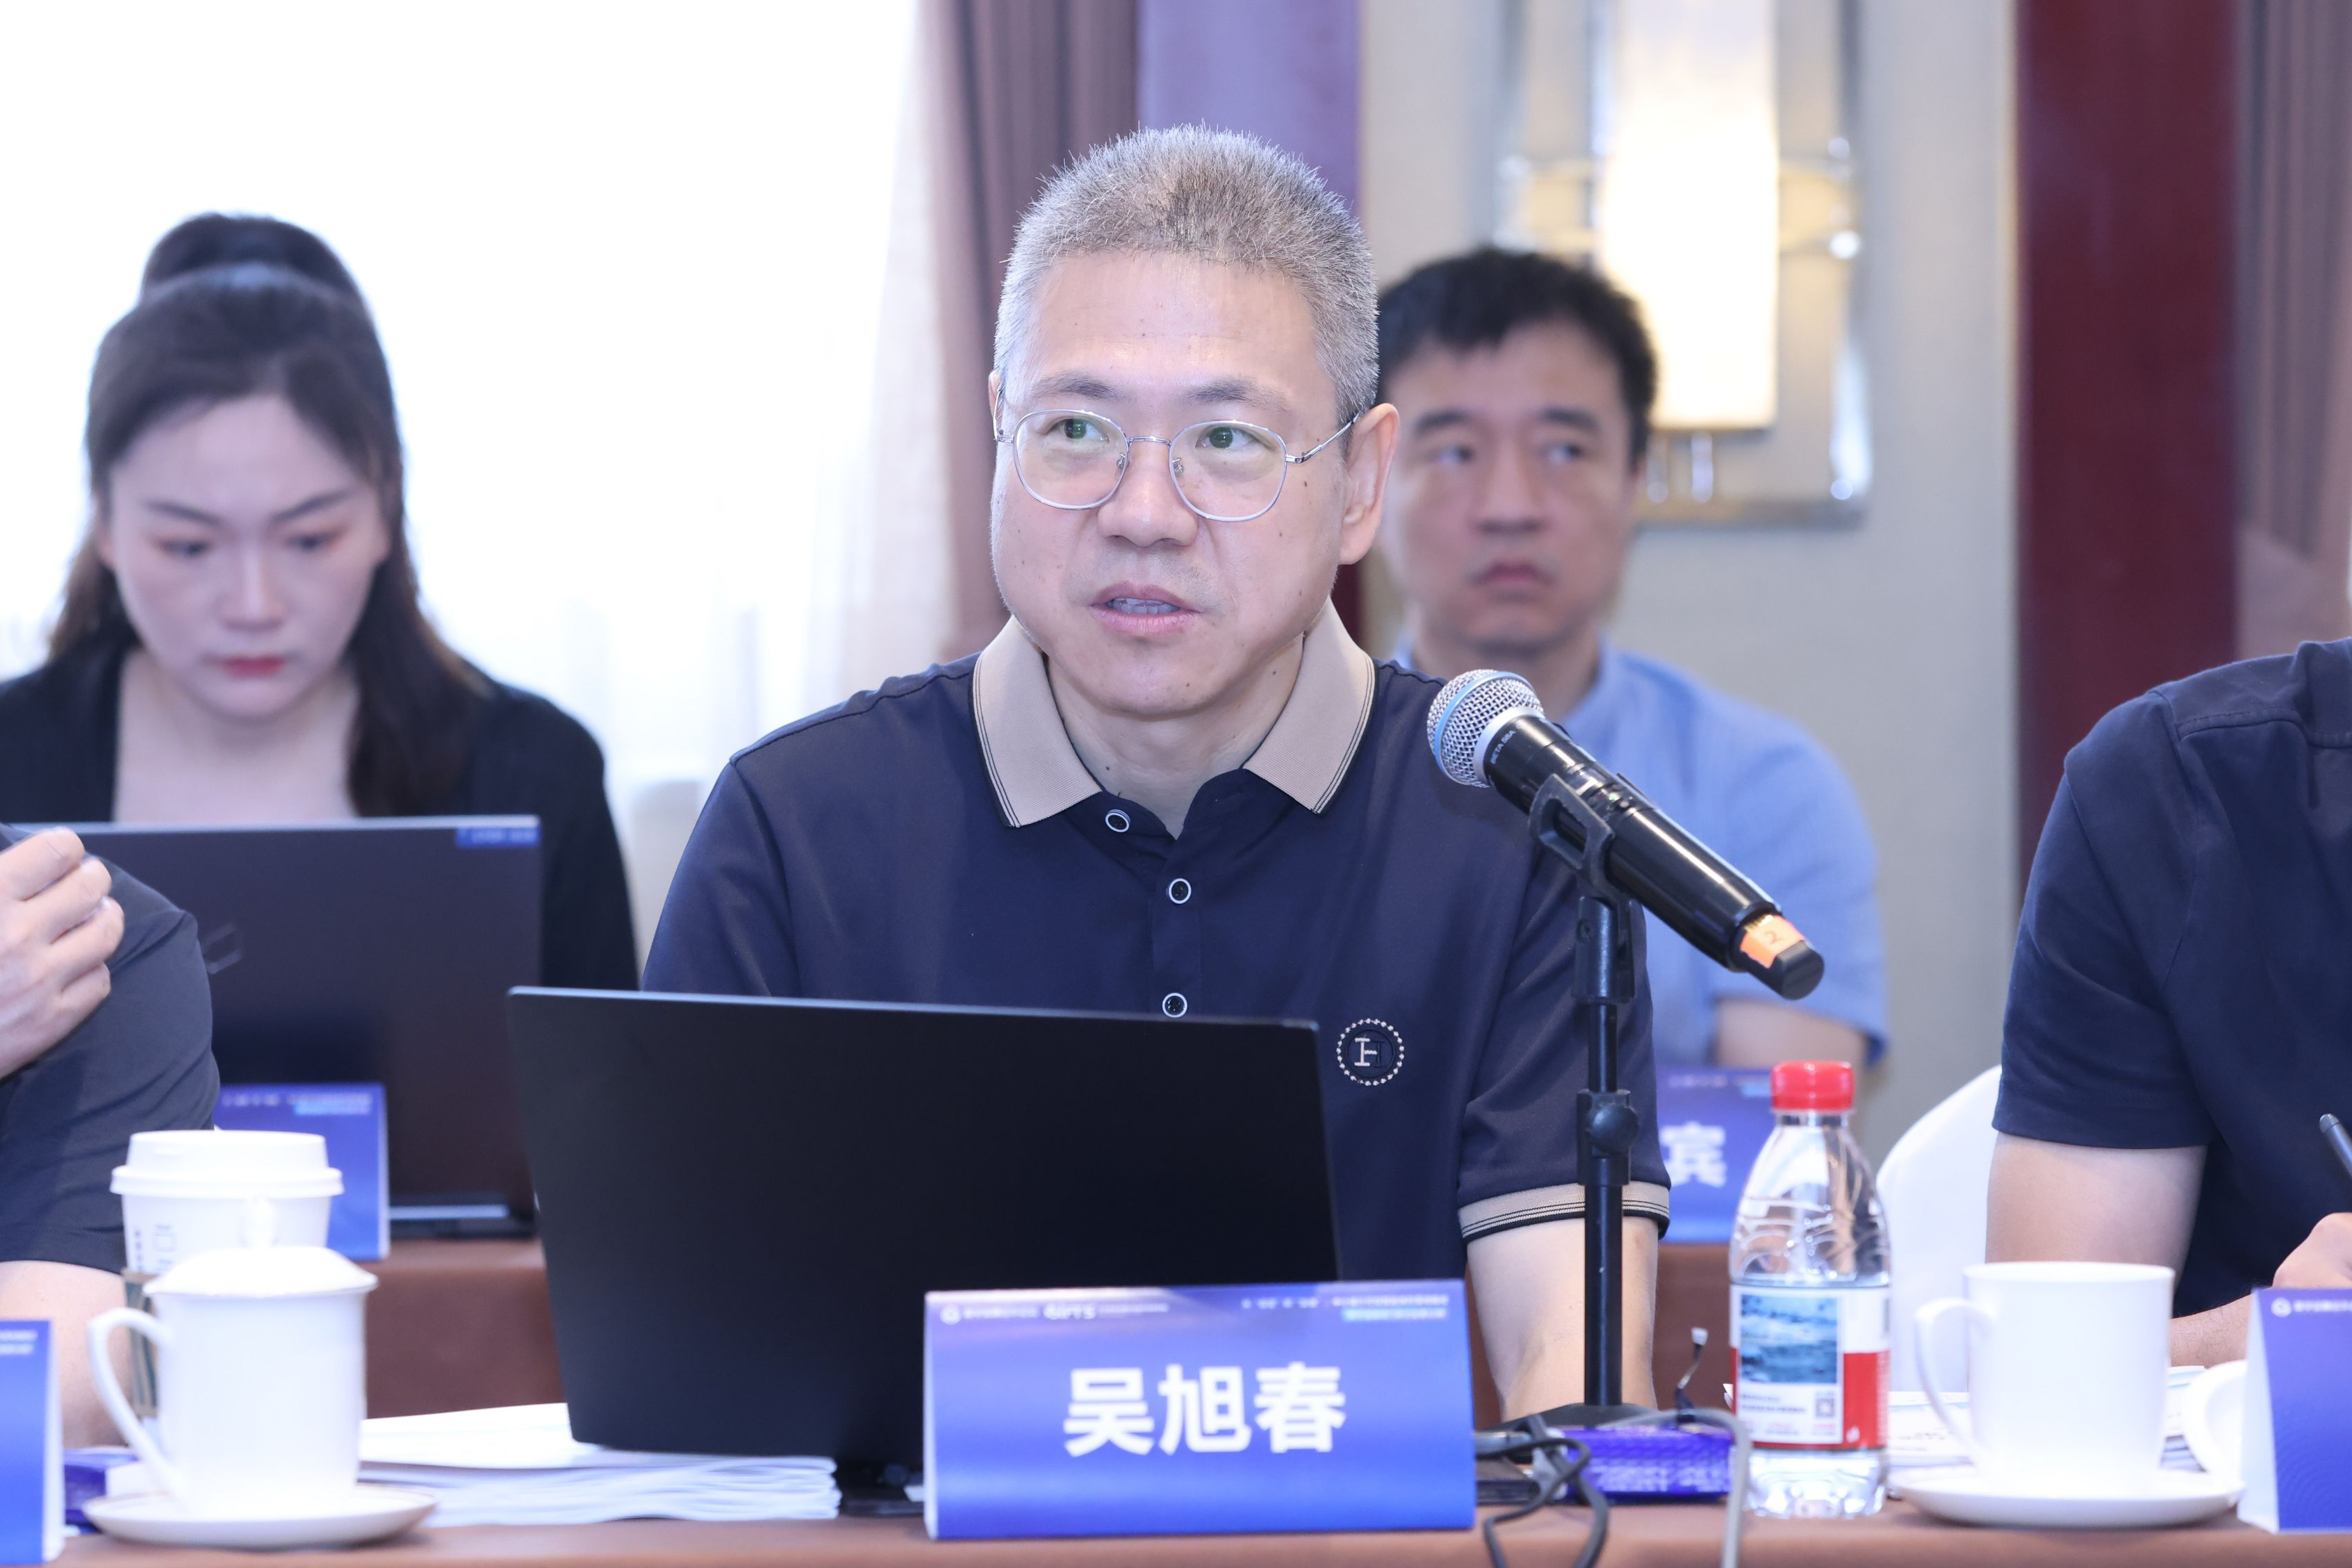
吴旭春
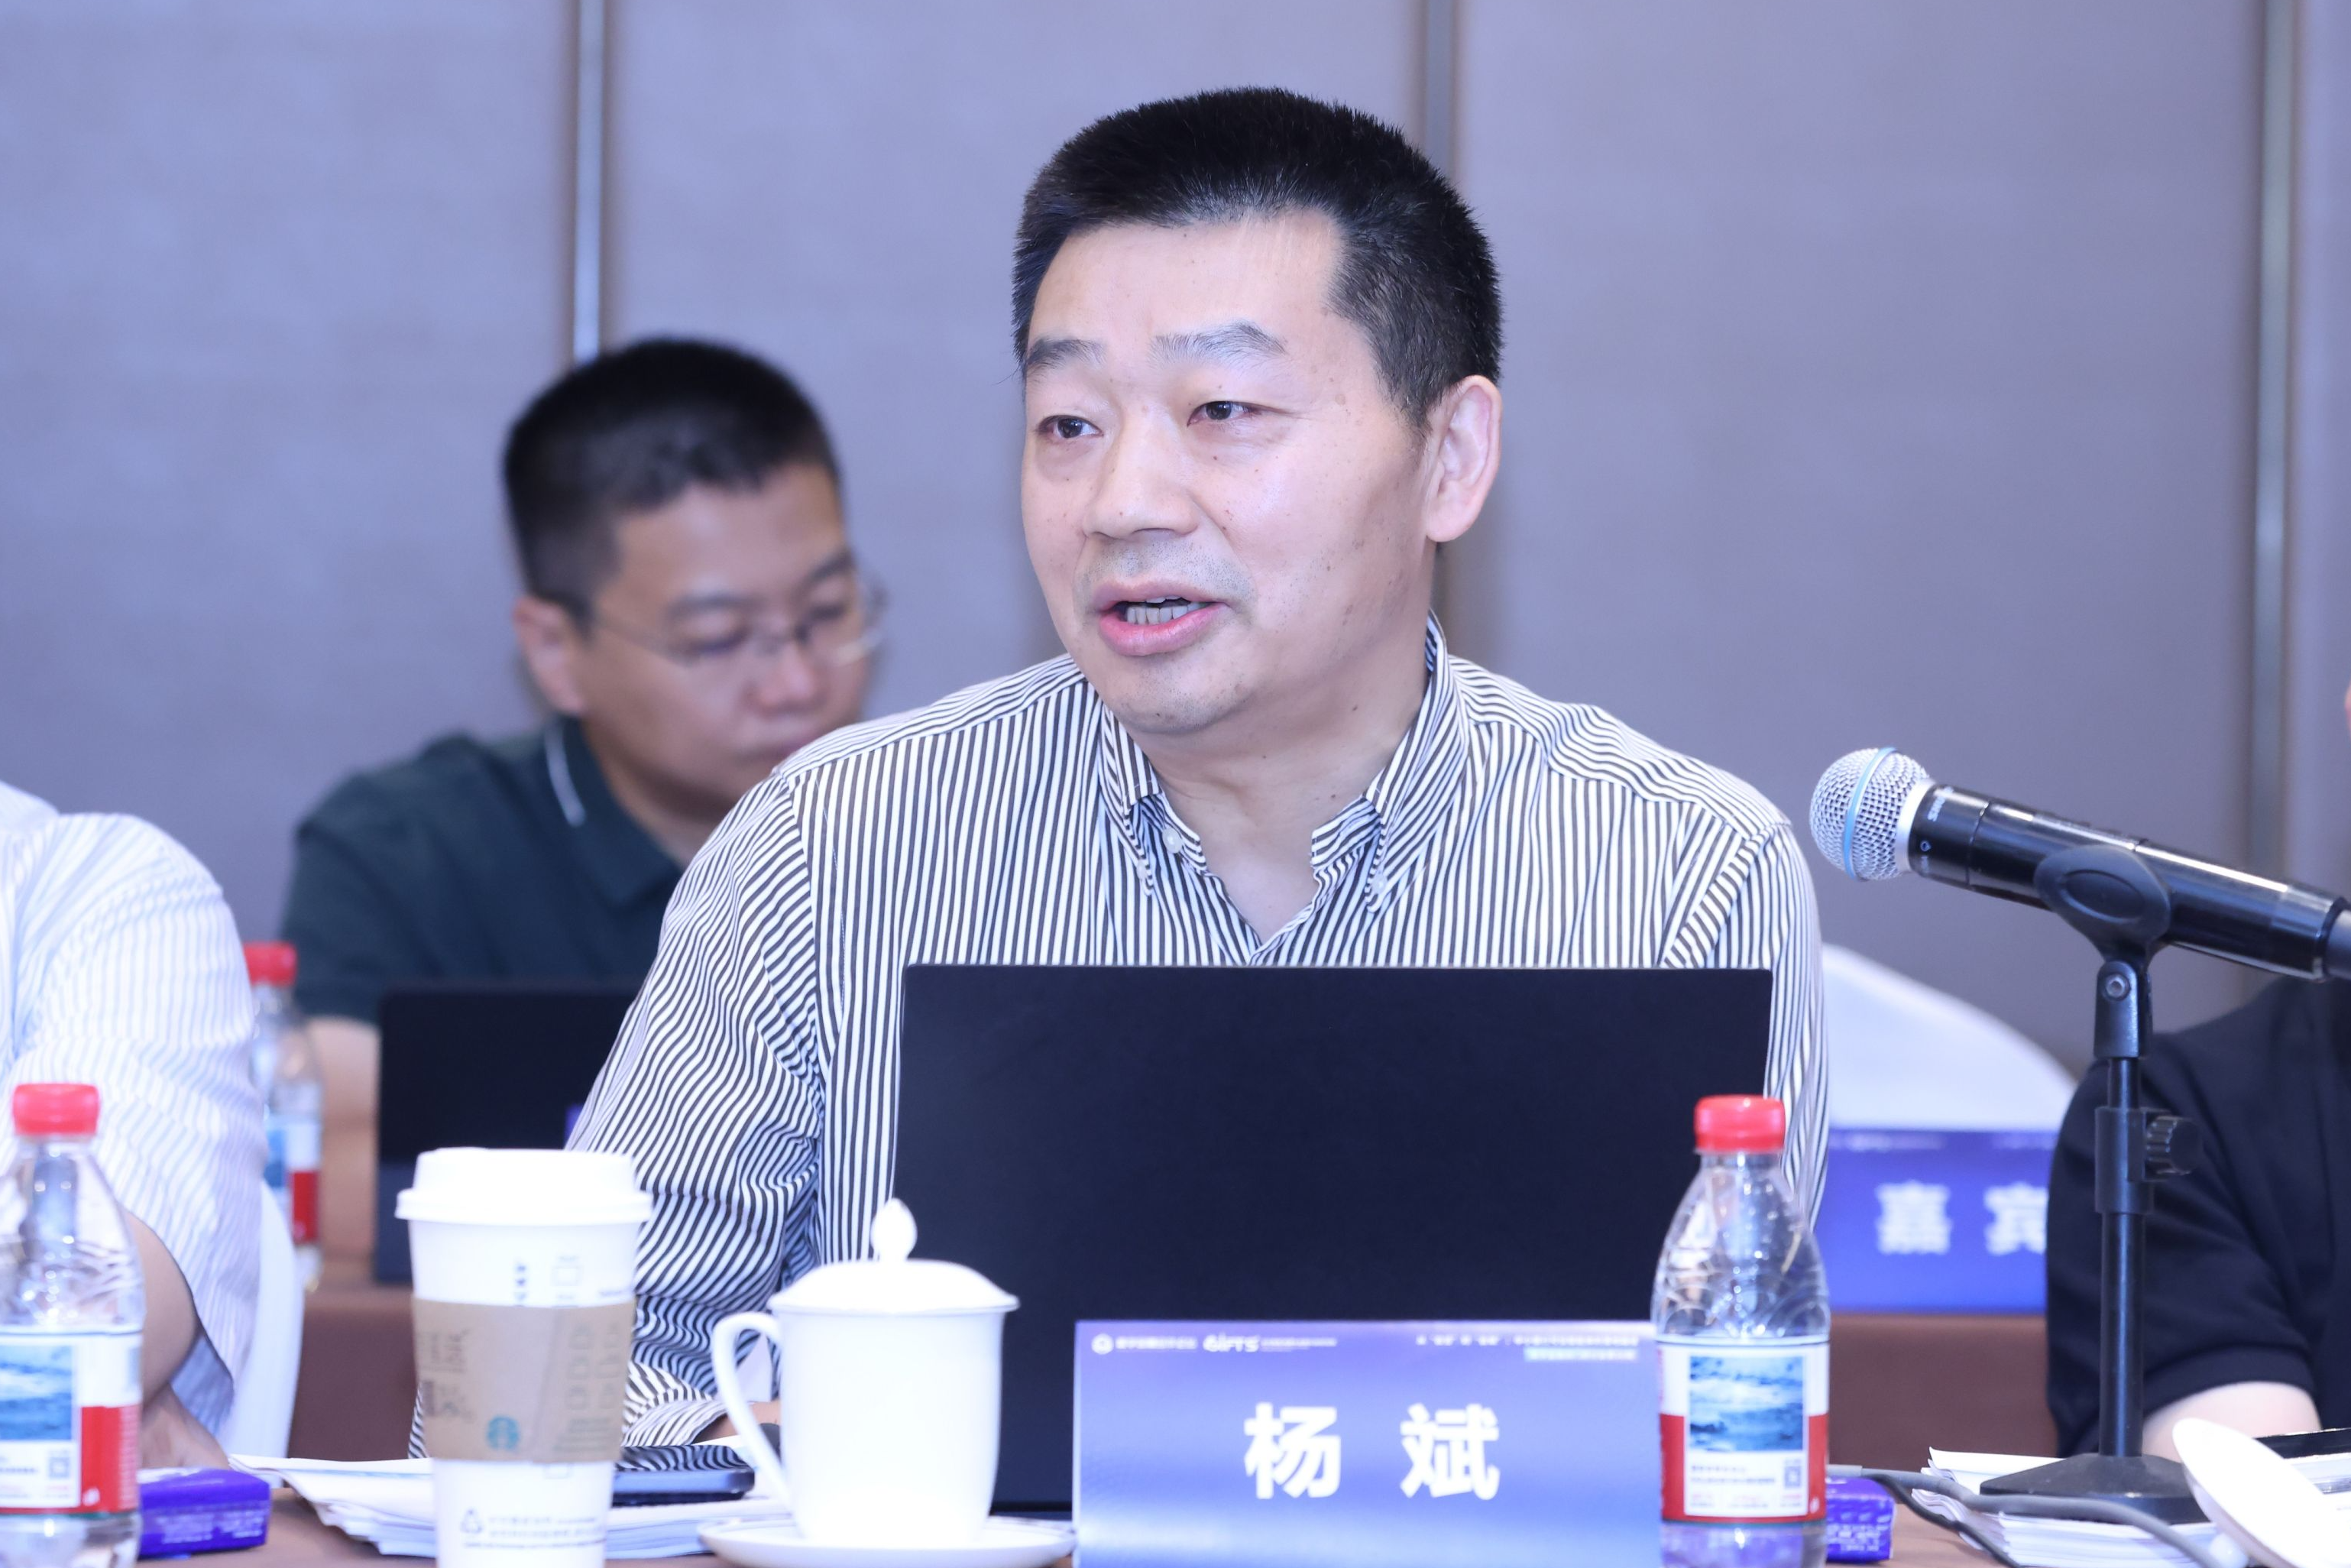
杨斌
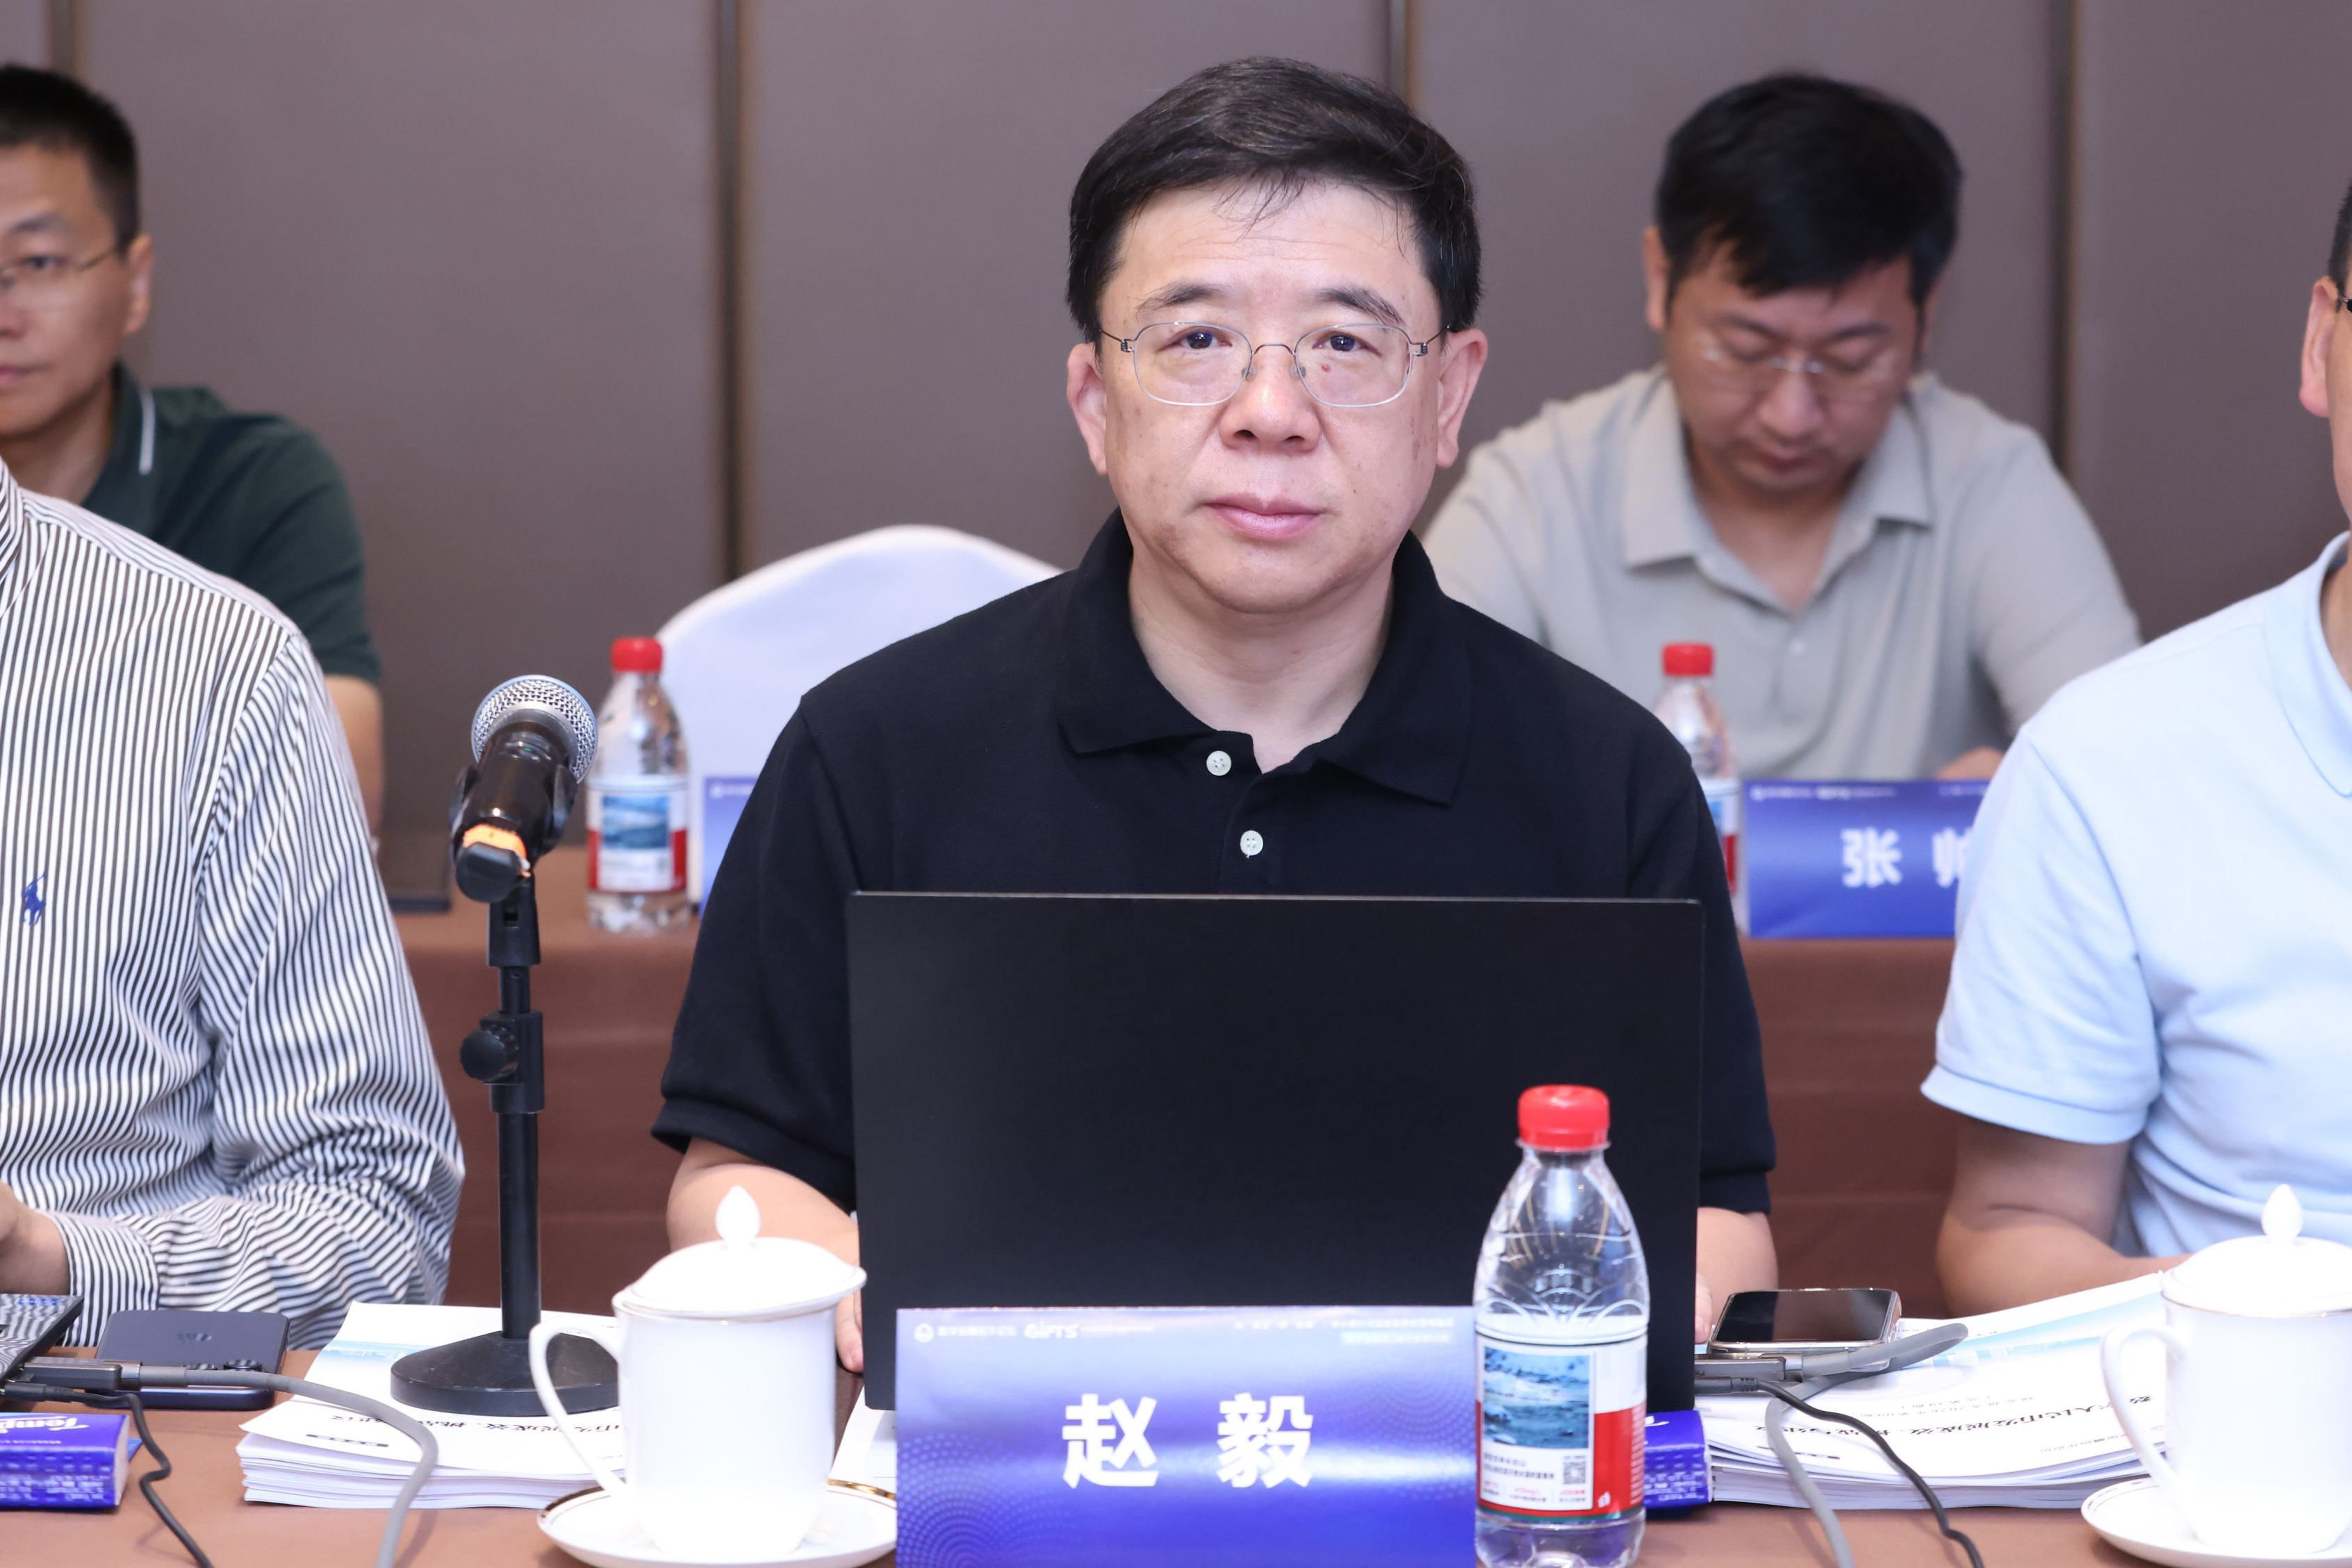
赵毅
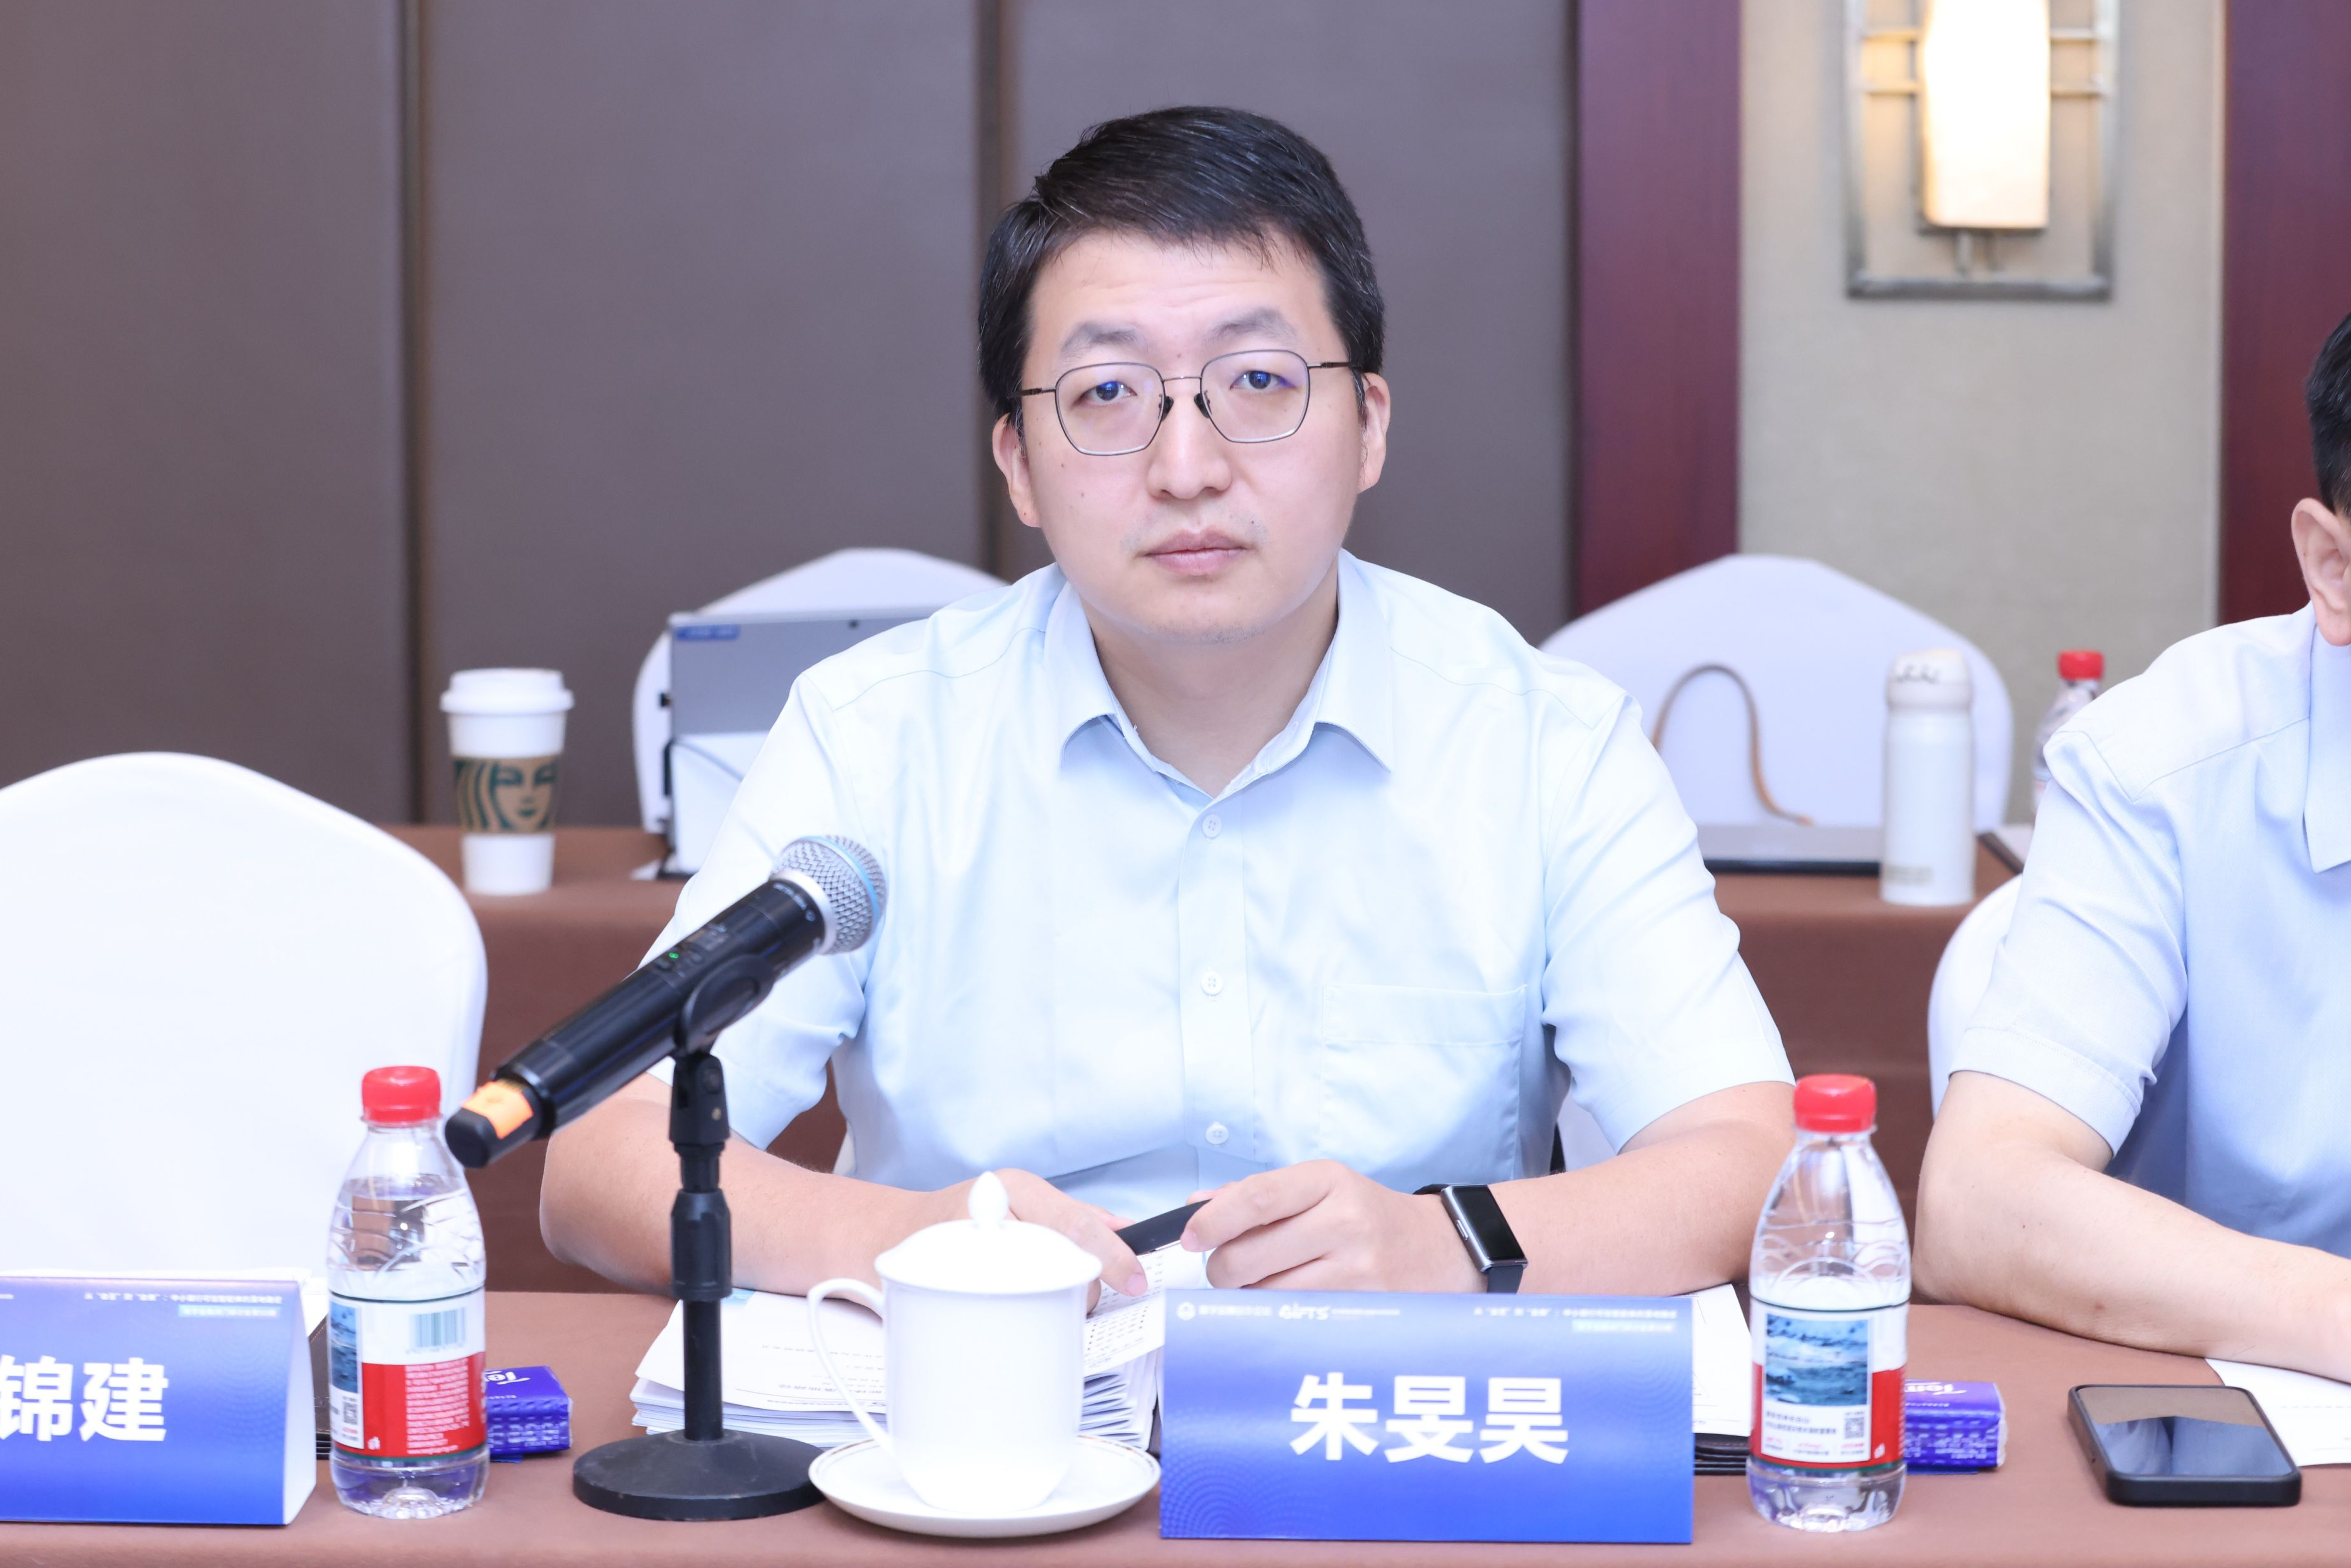
朱旻昊
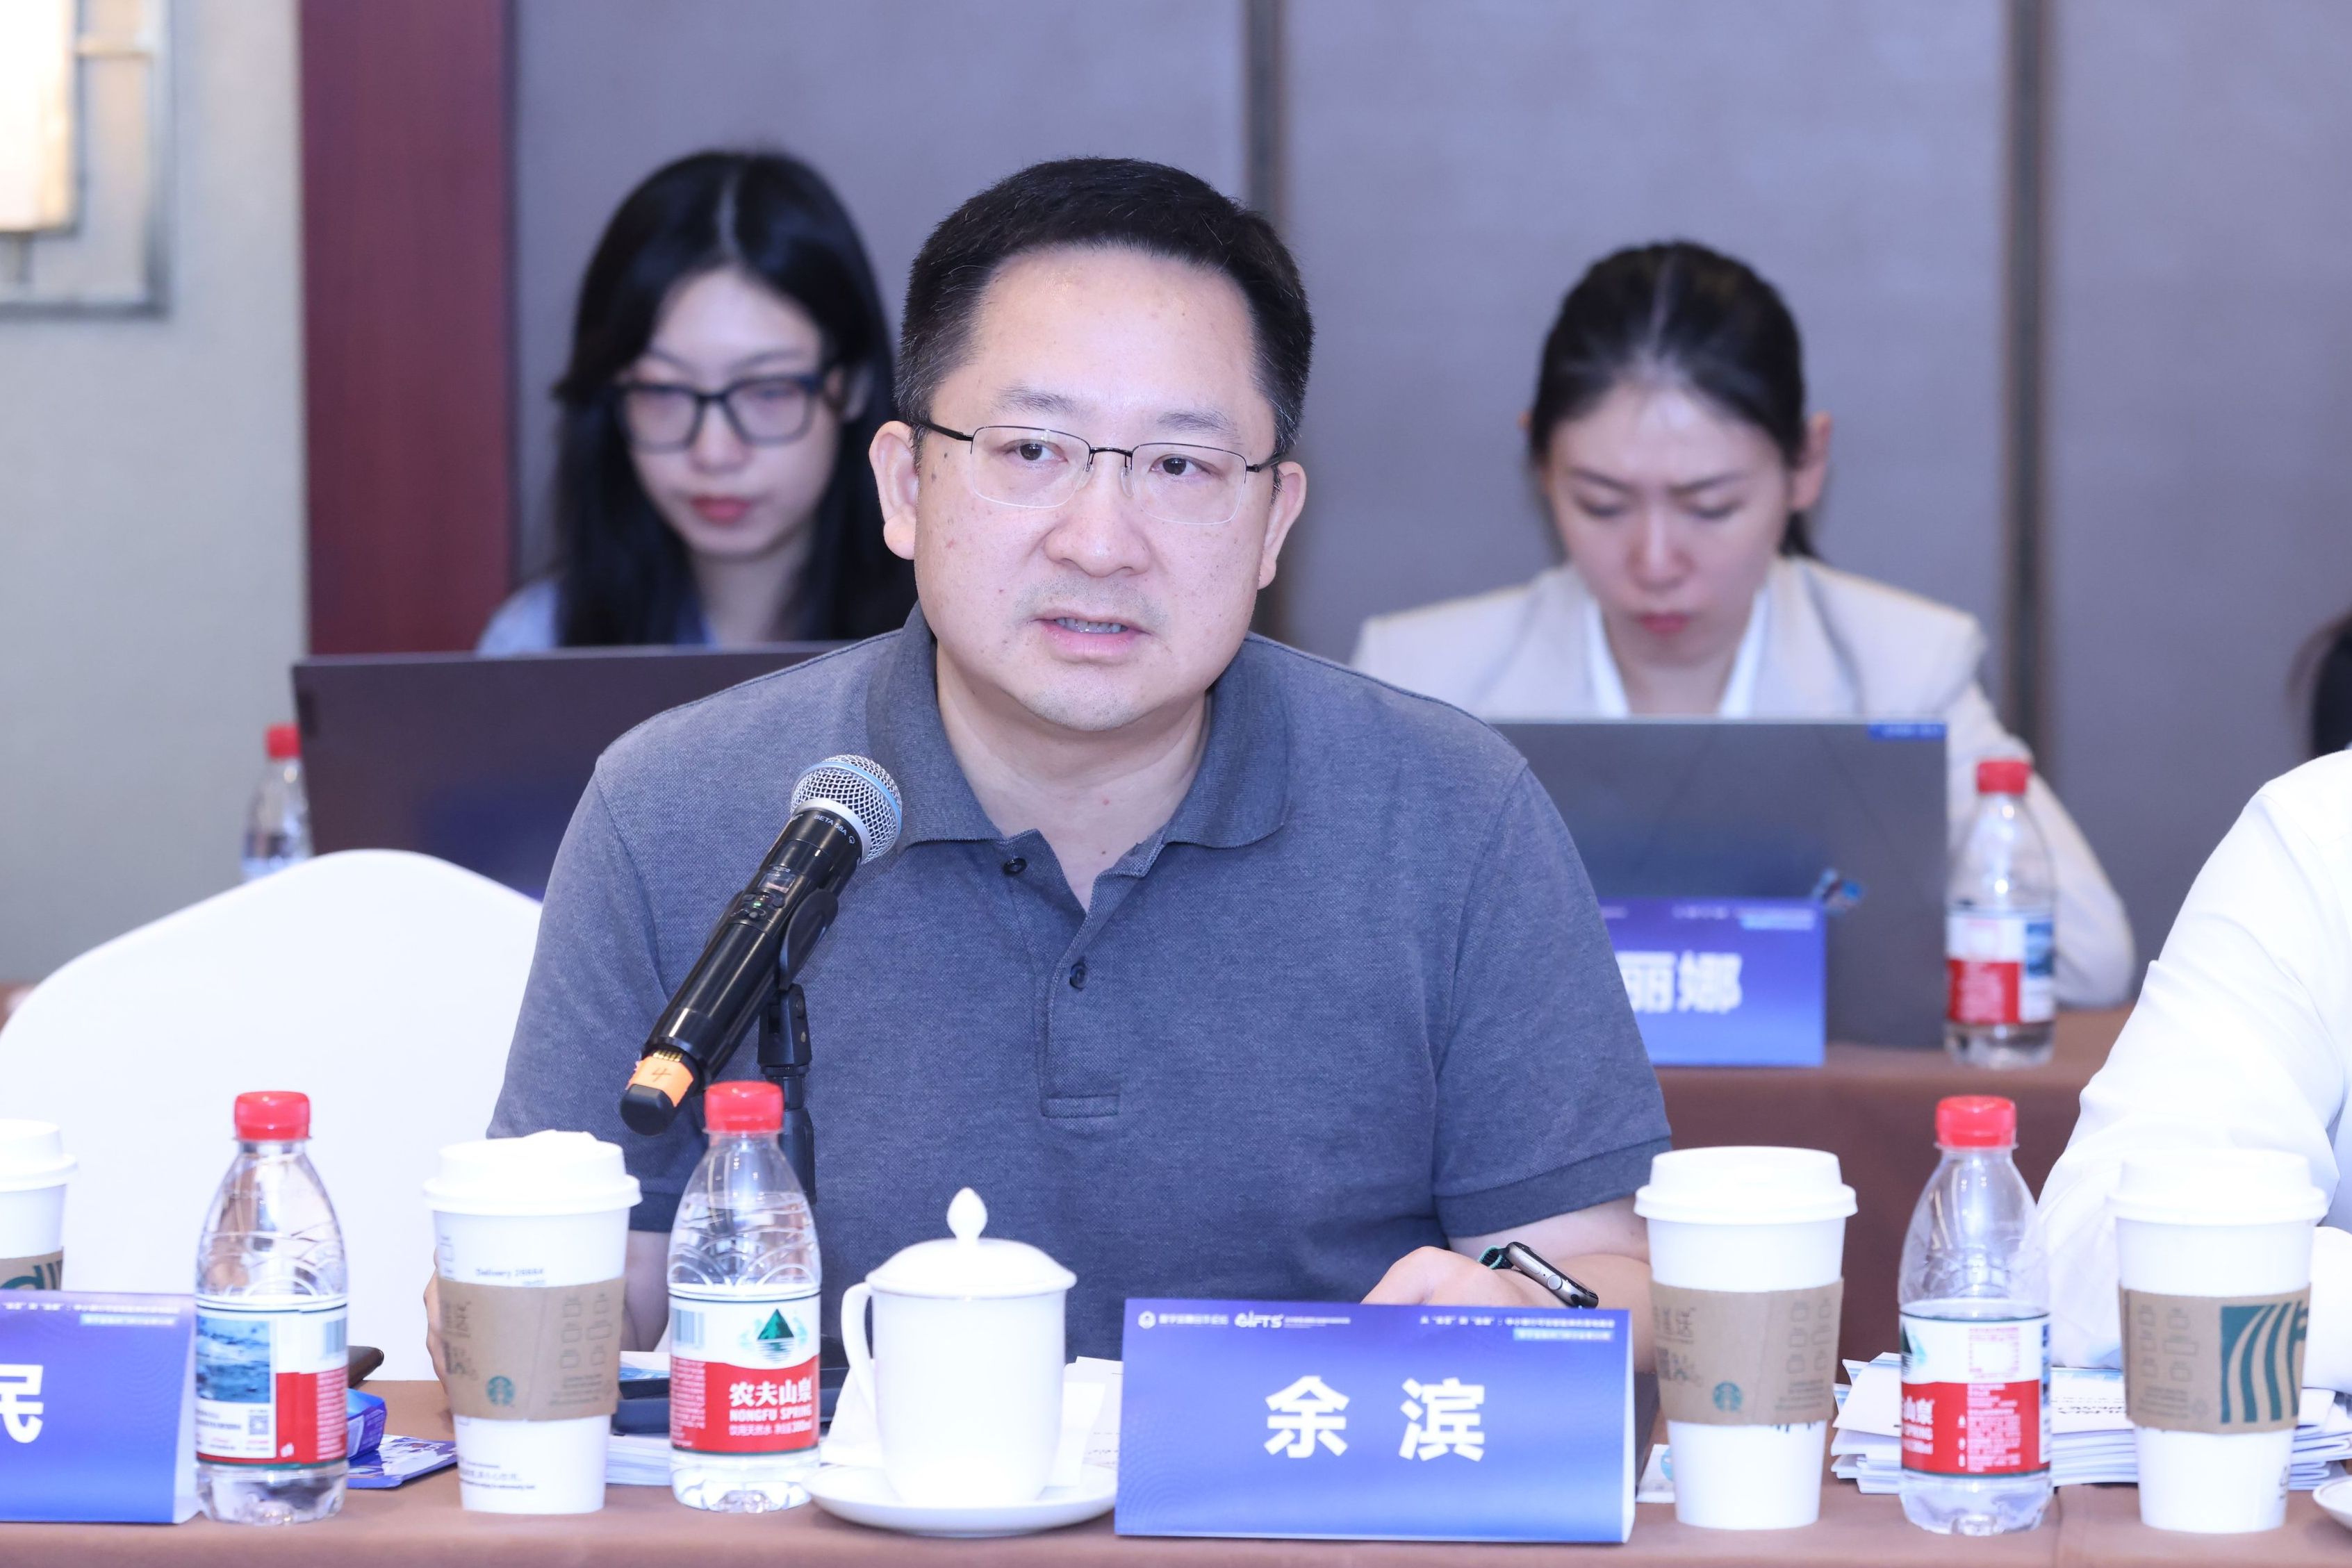
余滨
圆桌讨论
中国证监会原主席、我院学术委员会主任肖钢,全国政协委员、科学技术部原副部长李萌,全国政协委员、中国进出口银行原党委书记、董事长吴富林,中国银行原行长、我院学术顾问李礼辉,工业和信息化部规划司副司长吴家喜,中国工商银行原首席技术官、我院学术委员会委员吕仲涛,网联清算有限公司党委副书记、总裁崔嵬,国家金融科技风险监控中心总经理范贵甫,中国建设银行数字人民币推进办公室副主任汪下烟,四川银行首席信息官肖国彬,日照银行党委委员、副行长张茹茹,福建海峡银行信息技术部总经理陈明,渤海银行信息科技部副总经理刘建民,天津银行信息技术部副总经理段庆松等领导和专家先后在圆桌交流环节发言。中国邮政储蓄银行、交通银行、华夏银行、浙商银行、上海银行、徽商银行、成都银行、贵阳银行、威海银行、江南农商银行、贵州银行、重庆三峡银行、绵阳市商业银行、蒙商银行、江苏苏商银行、云南红塔银行、四川新网银行和梅州客商银行等其他银行机构代表受邀参会交流。
可信智能体驱动中小银行经营管理范式重构
当前,人工智能技术正向金融业各环节深度渗透,智能体应用场景加速拓展。在此背景下,国家金融监督管理总局发布《关于银行业保险业人工智能安全开发应用的指导意见》,首次将“金融智能体”纳入监管视野,明确提出“稳妥探索人工智能技术研发和金融智能体建设”,为行业智能体建设构筑合规底线与路径指引。对中小银行而言,立足自身禀赋推动可信智能体落地,既是把握技术变革机遇的战略窗口,也是培育差异化竞争力、实现高质量发展的重要选择。
会议指出,金融智能体正推动中小银行人工智能应用从“辅助问答”向“自主执行”深刻转变。相较问答式、生成式辅助应用,智能体可自动调用数据、执行业务逻辑并影响经营决策,从生产力、组织、安全治理与经营模式等方面推动银行业经营管理深层变革。一是促进生产力重构。通过承担重复性、规则性劳动,释放人力聚焦高价值判断与创造性工作,以“雇AI”替代“雇外包”破解人才瓶颈。二是驱动组织流程再造。智能体嵌入生产环节后,信息传递链路缩短,管理层级趋于扁平,催生组织架构与人机权责体系适配性重构。三是重塑安全治理逻辑。围绕自主决策属性,构建身份、权限、观测、干预全链条治理机制,推动安全治理从“输出管理”向“行为管理”转变。四是推动经营模式升级。依托数字分身与专家智能体协同,形成客户洞察、策略生成、触达执行与复盘优化的逻辑闭环,推动经营模式从“以产品为中心”向“以客户为中心”持续演进。
会议认为,中小银行已初步形成可信智能体建设的策略共识。一是辅助先行。从办公辅助等低风险场景切入,以工具形态嵌入工作流,并逐步向核心环节延伸。二是分级落地。坚持分级分类推进,优先选择规则明确、数据完备、反馈高频场景,实现从技术验证到价值产出的渐进突破。三是业技融合。打破科技与业务壁垒,将AI能力嵌入流程优化与产品设计全过程。四是双轮共进。推动应用与基础能力协同建设,促进数据价值释放与AI能力提升相互赋能。五是人机协同。坚持人类最终决策权不可让渡,关键环节保留人工复核与干预机制,确保智能体在可控边界内运行。
当前,中小银行正立足自身禀赋,加快探索差异化、渐进式的可信智能体落地路径。北京银行统筹布局百P级算力、多模型协同与数万知识库的规模底座,部署工作流、对话、自主三类智能体分级管控;搭建AI STORE平台并形成“发现—创建—上架—使用—反馈—优化”闭环机制,实现从单点实验向生产环节体系化推进。北京农商银行依托国产GPU环境私有化部署开源模型,采取“场景牵引、小步快跑”策略,遵循“先IT后业务”顺序,从办公、研发等内部场景切入试点,逐步向信贷、营销等业务领域延伸,以“用”促“建”推进全域智能。齐鲁银行构建异构算力池并采取“模型与算力绑定”策略简化调度,依托AI中台进行算力分配;通过流程引擎衔接智能体与业务系统,嵌入人工复核环节,实现AI能力与业务流程、人工审批的有机融合。青岛银行以“4321”数字化转型战略为牵引,数据价值与AI能力双轮驱动,建设统一管理算力、模型、知识工程、智能体开发及安全治理的企业级AI平台,推动AI应用由试点探索向体系化运营跃升。恒丰银行通过知识库构建、工作流重构、结构化数据治理及触达层搭建,形成知识驱动业务闭环;以Skill机制训练AI精准回应业务需求,推动其从个人助手向部门级智能体演进,构建“流程—数据—制度—AI”层层递进的应用体系。南京银行通过分层搭建“算力—数据—平台—应用”全栈大模型架构与全链条安全防护体系,实现对内外AI 场景安全赋能;围绕国产算力、数据集、知识、准入评测、观测体系、安全围栏等维度落地可信智能体实践,兼顾业务提效与风险防控。四川银行将AI嵌入数字化转型规划,构建“科技、数据、业务”协同机制;依托企业级模型、知识库及MVO理念搭建AI应用及智能体创新平台,推动18个场景落地,并在智能研发、智能运维、智能安全运营等领域取得显著成效。日照银行确立“轻量化部署、小切口突破、全场景延伸”路径,重点推进本体构建,将AI融入风控体系建设及产品规则、押品规则、物联网实时风控预警等场景,在货权业务、数字化仓库管理等领域落地AI创新实践。福建海峡银行坚持“轻量化部署、场景化创新、本地化深耕”策略,以人机协同为方向,围绕任务助手、决策参谋和数字图示阶梯式推进,在合规、风控、对公营销及对台服务等场景已开展初步探索。渤海银行确立“AI First”战略,构建涵盖算力、数据、知识、模型矩阵及智能体平台的核心底座;坚持业务导向,以“先理流程、再嵌AI”为原则,完善治理机制,推动智能体从“会答”向“会办”“会协同”演进。天津银行搭建“天小助”智能体开发平台与模型协同管理平台,探索数据中台和支付双底座机制,逐步建成统一高质量数据集资产池;持续推进科技赋能千人计划,探索“一院一中心”组织机制,加速业技复合型人才培养。科技公司积极发挥技术优势,为中小银行提供轻量化、适配性技术解决方案。蚂蚁数科创新“1个员工×1个数字专家×多个AI助手×多个智能体”模式,打造金融数字分身。以零售客户经营场景为例,通过五大专家助手和AI策略中枢,形成客户洞察、策略生成、触达执行与复盘优化的持续迭代链路。
中小银行可信智能体应用落地面临多重挑战
会议认为,随着银行业AI应用由探索试点走向体系化推进,智能体在银行业务的任务执行、流程协同、场景嵌入等多个方面展现出应用潜力。也要看到,推动中小银行可信智能体应用落地过程中,仍然面临数据基础、应用场景建设、投入产出和AI应用治理等方面的问题与挑战。
一是数据治理短板突出。从机构内部看,中小银行数据基础薄弱、质量不高,历史业务数据的规范性管控不足,存在数据孤岛、字段口径不统一、部分业务数据缺失等问题,难以满足智能体高精度推理需求。同时,知识工程建设难度大,显性知识沉淀较为零散,从业人员的隐性业务经验转化困难,领域本体构建缺少标准化方法论,本体建设自上而下全量落地成本高。另外,中小银行内数据回流闭环尚未完全打通,场景运行后反馈数据难以及时标注、校准,可能加剧模型漂移与智能体幻觉风险。从行业生态看,行内数据覆盖范围有限,行外数据甄别、时效性校验难度大,内部知识沉淀与外部生态链接仍需体系化打通。受“模型不上网、数据不出域”等因素约束,跨机构间数据共享机制仍不健全。
二是场景建设堵点仍存。当前部分中小银行智能体嵌入业务场景过程中,业务、科技、数据部门之间协同尚不成熟,技术能力与实际业务需求间存在错位。一方面,部分应用场景选择更多从技术可实现性出发,对业务价值、数据基础、规则清晰度及应用频率等考虑不足,易出现投入较大但实际使用率和价值产出不及预期的问题。另一方面,智能体嵌入业务流程后,需要岗位职责、审批机制和管理模式进行适应性改变,传统流程直接叠加人工智能难以充分释放价值。另外,中小银行资源和人才相对有限,难以支持智能体大规模铺开应用,如何立足自身业务特色选择高价值、低风险、可复制的应用场景,仍是智能体落地面临的现实难题。
三是投入产出较难评估。中小银行在算力、数据、人才等资源受限,模型和硬件技术迭代速度较快的情况下,可信智能体应用落地面临财务评价难题,既要重视财务约束和投入产出,也要适应AI特点的投入评价机制建设是共性痛点。一方面,AI投入具有长期性。算力投入具有基础规模要求,后续模型迭代持续产生推理成本和运营成本,数据治理和安全治理亦需长期投入。另一方面,AI价值具有滞后性。AI的阶段性价值更多体现为效率提升、人力释放、风险减少、客户体验改善、决策质量提高和流程优化,这些价值在短期内往往难以体现或量化为直接收入。
四是治理体系尚不健全。随着AI由内容生成向辅助决策和受控执行发展,现有治理体系难以适应AI智能体自主性提升带来的一系列新问题。比如,如果AI建议出现错误,业务人员采纳后谁负责?智能体自主执行操作造成损失谁负责?模型、平台、数据、Skill、智能体、业务人员之间如何划分责任?哪些场景允许AI智能体自主执行,哪些场景必须坚持“人在回路”?哪些业务原则上不能交给AI?同时,是否应该建立AI模型和智能体准入机制仍然存在争议,有关准入的技术标准以及业务标准尚不清晰,由监管部门还是金融机构负责准入审核尚不明确。
统筹创新与安全,推动智能体安全可信落地应用
会议认为,金融行业的数据与业务标准化程度较高,AI智能体在金融领域落地应用潜力巨大。要进一步完善数据治理体系,坚持业技融合原则,优化AI建设投入策略,健全智能金融治理体系,支持中小银行安全可信落地智能体应用,提升金融服务实体经济效能。
一是以用促治夯实数据底座。建议围绕智能体应用场景开展针对性数据治理,而非一次性全域治理。要聚焦高价值场景建设高质量数据集,同步建设场景化训练集与评测集。开展知识与本体建设,可从信贷审批等规则清晰的业务切入,沉淀制度文档、业务案例等显性知识,并结合业务人员深度参与完成隐性经验转化,打造最小可用本体。同时,完善数据迭代机制,构建智能体运行数据采集、人工标注、模型调优闭环,持续提升数据可信水平。此外,稳妥探索构建行业级数据共建共享生态,探索协同机制,推动实现行业智能体应用降本增效。
二是业务先行深化场景建设。建议将智能体建设纳入中小银行数字化转型整体框架,进一步强化业务主导、科技支撑、数据驱动的协同机制。针对业务部门提出的真实痛点和应用需求,科技和数据部门负责技术实现和数据治理,形成职责清晰、协同高效的推进机制。要坚持“场景先行,价值导向”原则,优先选择数据基础较好、业务规则明确、流程标准化、使用频率高的场景开展小切口试点,逐步由个人助手向流程智能体、部门智能体演进。建议加强人机协同,对高风险和非确定性环节保留人工审核。对高风险、高价值、高难度场景实行差异性智能体落地探索,在风险相对可控、应用相对成熟、价值有所显现情况下,逐步扩大应用范围,实现从单点提效向业务模式重塑转变。
三是探索可持续的建设路径。一方面,中小银行应集中优势力量和有限资源,深耕特色场景和业务,以相对较小的投入实现“小切口”突破,争取以短期投入获取中期产出,满足财务长期可持续的要求。另一方面,在监管指导和统一安全标准下,探索形成行业级、集约化、可信的金融AI公共基础设施,使不同规模的金融机构共享AI发展成果,避免中小银行重复建设算力集群、数据中心、模型平台、安全体系等基础设施,有效降低其AI应用门槛和长期财务压力。
四是持续完善金融AI治理框架。建立金融智能体运行全流程管理体系,实行智能体KYA(Know Your Agent)安全受控机制,满足身份可识别、权限可控制、行为可追踪、决策可解释、责任可归因等要求。同时,进一步完善金融AI治理规则和监管指导体系。明确应用边界,探索形成鼓励类、审慎类、限制或禁止类场景清单,厘清哪些场景可以积极探索、哪些场景必须设置人工复核和附加控制、哪些事项原则上不宜由AI自主完成。明确责任边界,逐步明确模型提供方、平台运营方、数据提供方、智能体建设方、业务部门和最终审批人之间的责任关系,明晰各方权责。加强监管指导,建议通过政策培训、最佳实践、典型案例、行业标准、AI监管沙箱、创新场景前置指导等方式,降低金融机构在探索过程中的不确定性。
撰稿 | 刘嘉懿 李靖恒 曹璐芸
审核 | 黄丽娜
编辑 | 彭榆雅