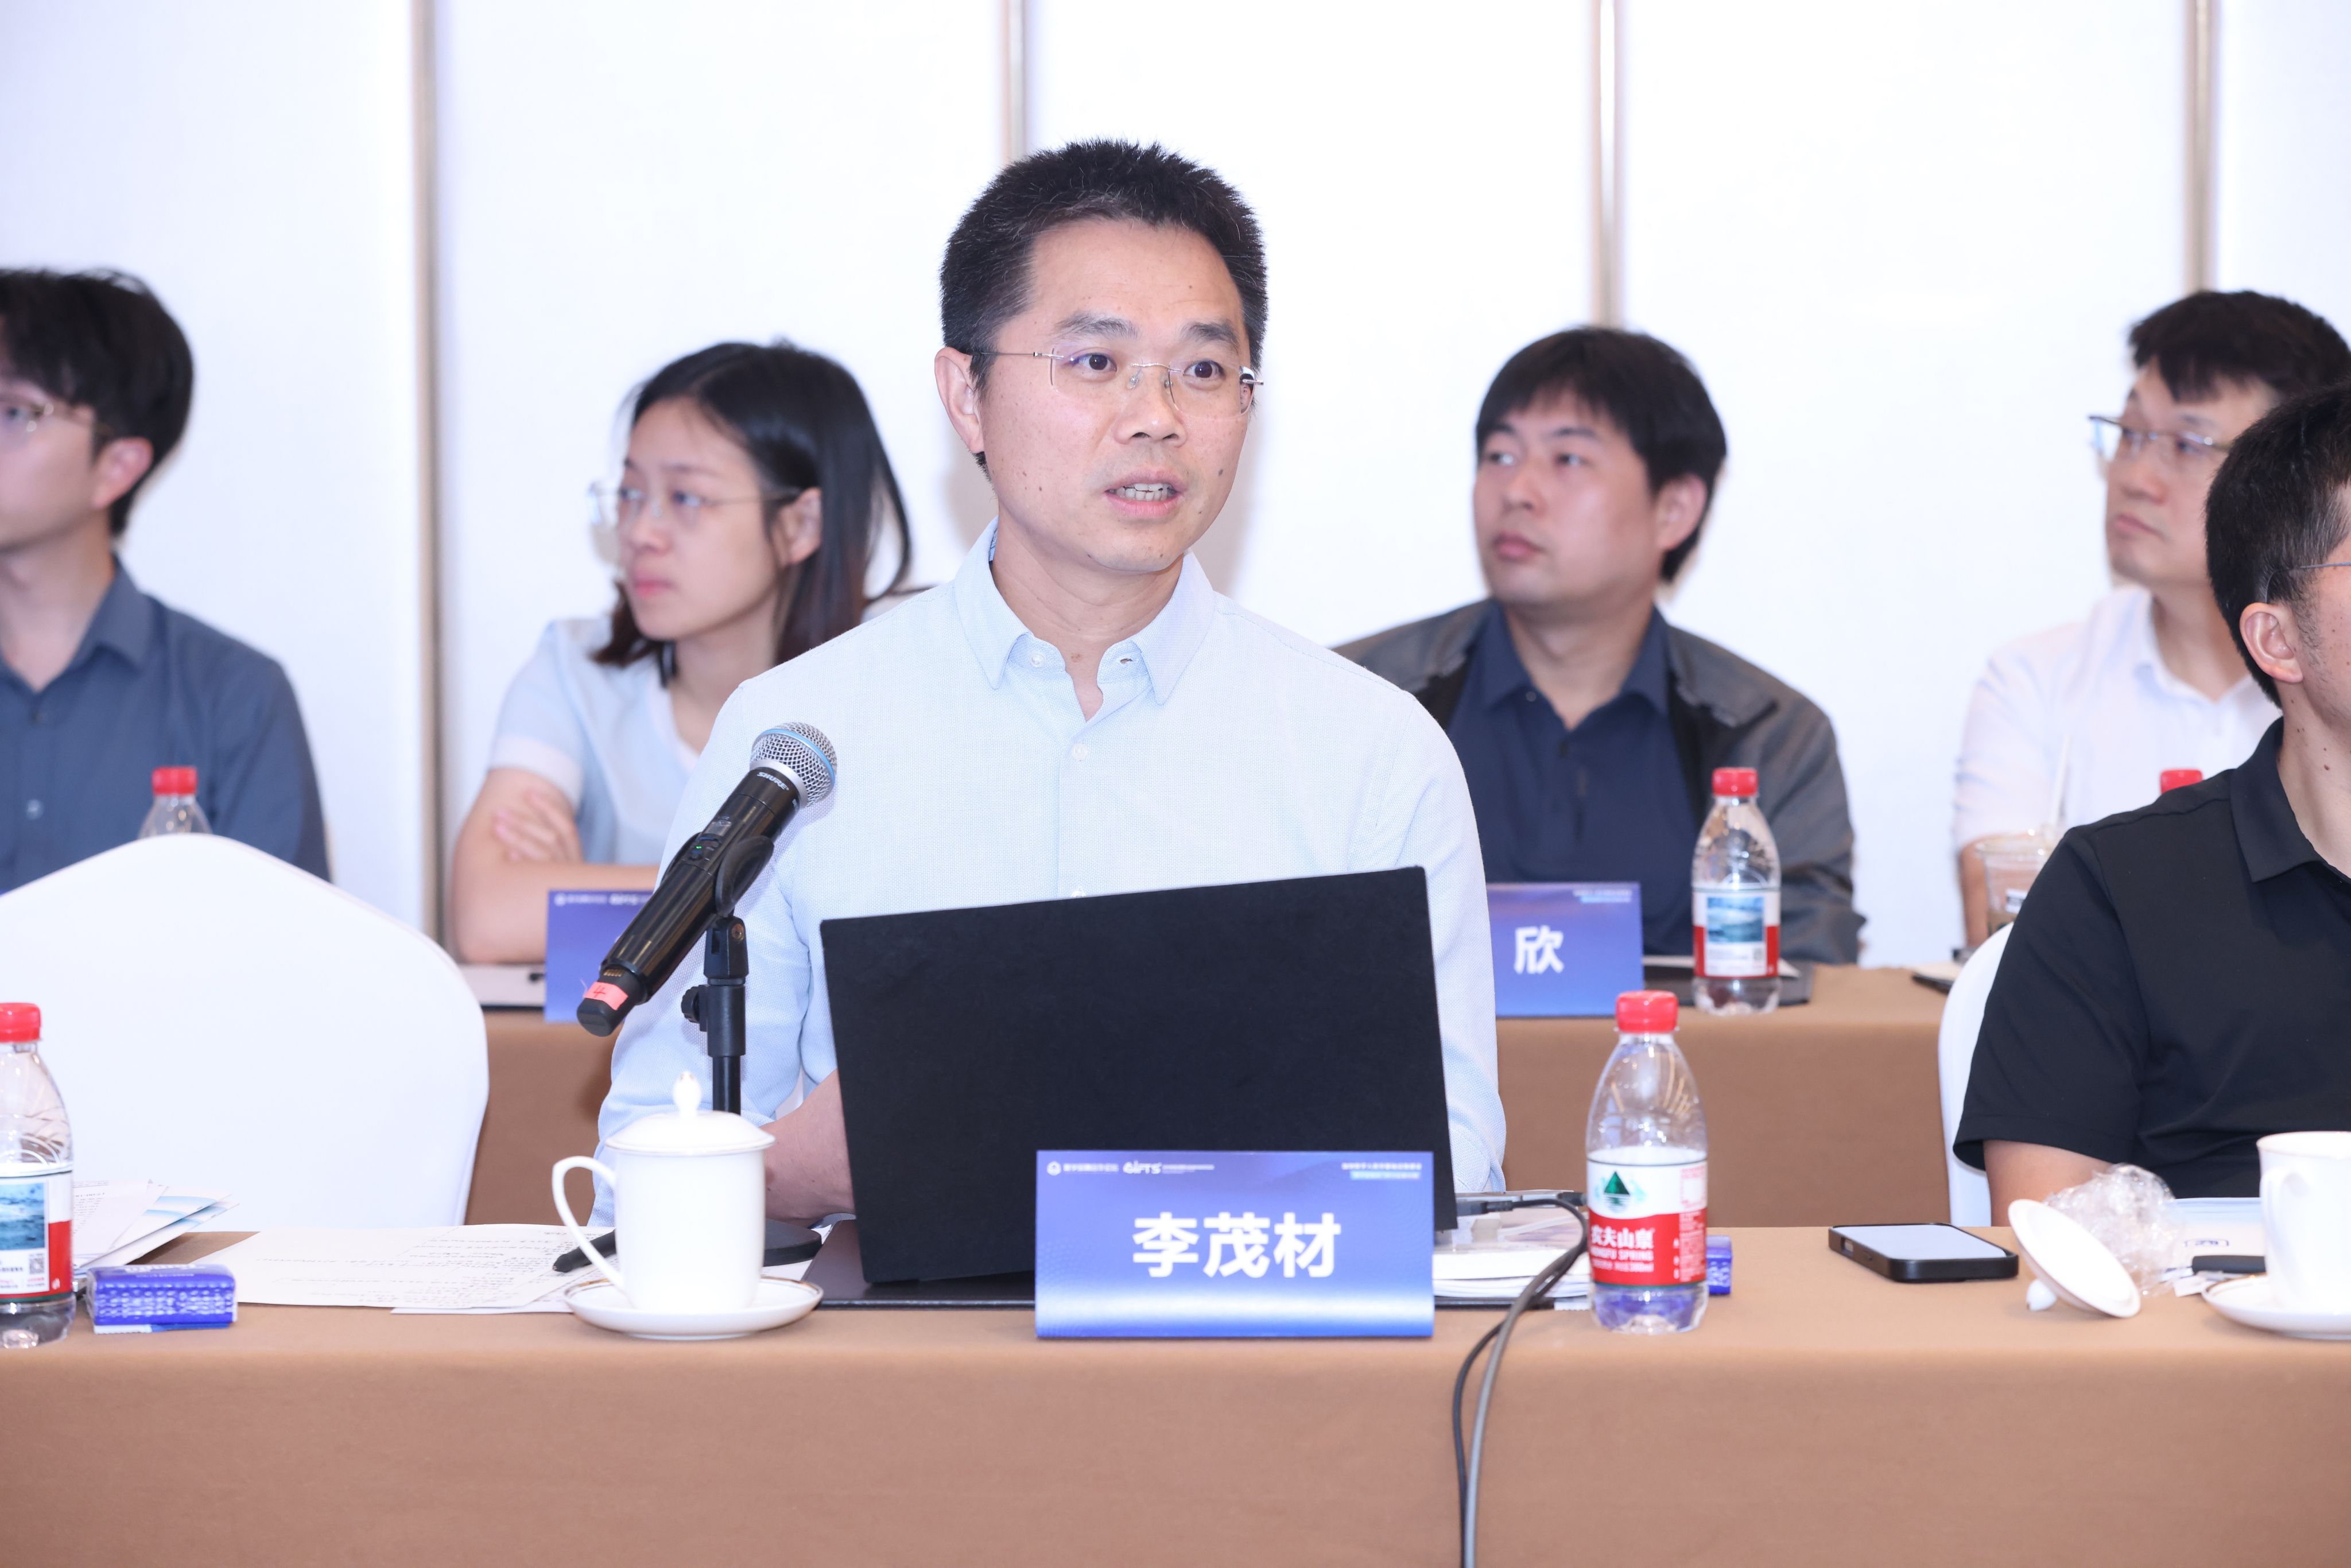
李茂材
腾讯公司金融科技副总裁、数字货币部总经理
各位领导、各位专家:大家下午好!很感谢主办方给我这么好的一个学习机会,我汇报一下我们在参与数字人民币运营过程中,尤其是从0到1的过程中观察到的一些情况,主要有四个方面的内容:一是刚才很多领导、很多专家的发言都是站在供给端的角度,我们的工作更接近用户,我更多的是从需求端的角度介绍我们在数字人民币领域的工作实践;二是数字人民币2.0制度的分析;三是用户使用钱包的体验分析;四是一个小的建议。
第一,从需求端的视角看数字人民币工作。
我们在数字人民币工作上主要关注三个方面:一是用户为什么会使用?开通钱包后,用户为什么会继续使用?二是商业场景里的商家为什么愿意接入?为什么会持续经营?三是很多生态机构为什么愿意投入?如何获得更合理的回报?在数字人民币的四层结构中,除了央行数研所、运营机构,还有很多生态机构做了大量的工作。
到目前,政策和技术已回答了数币能不能用的问题,实现了从0到1的过程,如何能更好用是我们需要探讨的关键问题。
第二,数字人民币2.0制度的分析。
从我们的观察来看,去年数字人民币做了1.0到2.0制度的升级,解决了计息化、市场负向激励等问题,以前很多商业银行可能存在的缩表问题得到了很好的解决。
没有解决的问题主要有三个层面:一是数币计息化只是与活期存款拉平,还没有明显收益优势让用户更愿意使用数币。二是“随用随充”模式没改变,钱包余额会不会增加,刚才领导也提到了这个问题,随用随充的设计方式,先把钱充进去再支付,这会使得余额不会有太大的存留,从我们的观察来看,钱包余额虽然有增长,但是量不大。三是数字人民币的四层结构参与方的商业模式和利益划分不清晰,缺少正向激励,我认为这是一个最关键的问题,我们觉得,数币2.0计息是一个必要条件,但不是市场激活的充分条件,还需要更多的利益机制去激励大家共同建设,所以在激励机制上可能需要更多的探讨。
关于应用场景目前没有太多亮点的问题,汪下烟主任刚才也提到了。场景价值的核心是为什么要使用,对比现有的支付工具能不能带来新的亮点?刚才大家讨论了很多,比如智能合约、跨境支付等,这方面我们也有一定研究,对比现有工具,数字人民币在这两大场景确实有独特优势,但由于目前还没有成熟的利益机制,使得有亮点的场景价值也没有充分挖掘出来。
如果这三点能够做好,数字人民币在市场激活方面应该会形成一个比较好的推广条件。
第三,钱包支付的体验分析。
我们认为钱包支付现在存在比较大的瓶颈,用户开通钱包后,在支付上存在一些实际障碍,比如:从银行卡充钱到钱包再进行数币支付,这个功能在微信场景已经基本全放开了,但实际上,用户不太愿意主动使用。我们观察到一些实际问题:一是风控拦截是比较高的。二是数币使用限额是比较小的。这两点很容易导致充钱失败或者额度不足于支付的问题。三是从整个生态来看,各个银行的风控、账单的标准/规范给用户的口径不一致,如:有的银行只简单写了“数字人民币”,究竟做了什么业务并不清晰。
因为用户体验不佳,我们前面做的很多场景建设其实都很难发挥作用,用户最后可能会用脚投票,不愿意继续使用,这不利于数字人民币2.0 的市场激活。我简单列几个数据,98.5%的支付失败主要有三个原因:一是余额不足,大量用户之前可能是因为有优惠才开通了钱包,账户里面没有钱或者绑得不是常用卡,只是试一下,最终想用的时候是没有钱的,导致支付不成功。二是限额太低,为了控制风险,很多银行的交易限额设得太低导致用户没法交易。三是风控过严,因为数字货币是一个新事物,很多银行在做风险控制的时候会更严格些,做了比较高的拦截。
我们统计数币限额的时候发现支付成功率确实太低了,按额度统计只有30%多一点,额度大于5000的单很难支付成功,个别银行的限额只有2000,远远低于现在主流的快捷支付。由于限额的原因,用户连买一部手机其实都没有办法通过钱包支付。用户这里用一下,那里用一下,发现都不能用,最后可能干脆就不用了。
刚才周行长提到“数字人民币有四类钱包,其中一类钱包没有限额,二类钱包有限额,大多数交易失败都是因为开的是二类钱包或者三类钱包”。其实二类钱包的限额,按指引有 2 万元,没有限额对大额理财用户会尤其关键。现在大多数用户都不是现场开通钱包,即使原来有银行账户,只要是非现场开通钱包或者在App申请,开通的一定是二类钱包,不是一类钱包。我认为周行长确实说到了其中的一个关键点,但是钱包限额过低跟风控限额比例较高也是实际问题。我们看到很多客户投诉,钱包开户绑到微信上以后,很多时候会吐槽有钱不给支付,被风控管制的问题。估计数字人民币是一个新事物,灰黑产也比较喜欢来找空子,使得生态里面的很多参与机构会更加谨慎管得比较严。
刚才一位领导提到微信是不是也存在类似的问题,从我们的观察来看,出现限额的情况就是单纯数币的限额问题,用微信支付就没有这个问题。
刚才李欣总经理提到“平台支付时也会存在余额不足的问题,但是可以选择再次支付,最终付款成功的比例还是挺高的,可以达到90% 以上,如:美团。数字人民币的限额管控一时不好解决,但是对于余额不足的部分,通过充钱、增加余额或者其他措施,最终支付成功的比例还是可以的”。我认为李欣总经理的观点很重要,由于大行一线柜台多,开出来的钱包质量会更好一点,所以数币钱包支付的成功率会更高一些,但是由于银行对数币的静态或者动态限额可能就是2000块,即使再次支付也不会成功,我们统计过,按笔数统计的支付成功率也只能够达到60%左右。
第四,我的小建议。
数字货币的发展确实与市场激励机制有很大的关系,使用起来也还有风险控制问题,在场景推广的时候确实没想象中那么顺利。我们找一些场景聊的时候会发现,由于支付成功率太低,生态参与者不太愿意帮我们推广,甚至我们出钱给补贴都会挑我们的刺,因此,比较建议在激励机制上有更好的考虑和优化。
以上是我的发言,请多批评指正,谢谢大家!